羊小咩100额度未来会涨吗
羊小咩的100额度问题,长期以来是用户群体讨论的热点。这并非简单的“涨”或“不涨”,更像是一个复杂的动态调整机制,受到多重因素的影响。首先要理解100额度的本质:它并非无限量产生的优惠券,而是平台为了...
携程拿去花如何提现
携程“拿去花”额度提现功能的设计逻辑,本质上是平台对用户信用资产的动态管理。该服务通过整合用户在携程的消费行为、支付记录及信用评分,形成可提取的临时额度。提现操作需在“我的账户-信用额度”页面完成,但...
别误会!分期乐不会直接扣微信零钱
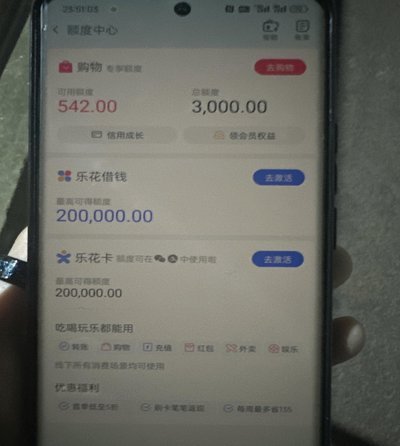
分期乐作为国内知名的分期购物平台,其支付流程与传统电商存在显著差异。平台采用"先授权后扣款"的模式,用户需在注册时绑定银行卡或信用卡,系统通过第三方支付通道完成资金划转。值得注意的是,分期乐并未直接接...
分期乐:消费陷阱与风险警示
分期乐消费额度提现,看似便捷的金融操作,实则在加速个人信用风险累积,并可能诱发消费陷阱。长期来看,这并非简单的资金周转工具,而是一种变相的短期债务,其潜在危害远超于直接贷款。提现后的资金,往往被冲动消...
商户有责任吗
在数字消费生态快速演进的当下,“商户有责任吗”这一问题远非简单的对错二分。商户责任的边界被技术迭代、消费者行为变迁和市场规则重构所动态定义,绝非静态标签。当支付系统漏洞引发数据泄露,或服务流程缺失导致...
白条七折:别让“省钱”误你
“白条七折”不仅是简单的利率优惠,更是消费金融场景下极具诱惑力的心理锚点。当用户看到折扣标签时,大脑会瞬间构建出“省钱”的叙事逻辑,这种即时满足感往往掩盖了资金成本的真实结构。很多人将折扣等同于免费用...
支付宝花呗官方客服电话怎么打

近年来,支付宝推出了一款名为“花呗”的消费信贷服务,方便用户在购物时享受先享后付的便利。然而,在使用过程中,部分用户可能会遇到问题,需要咨询或求助于官方客服。这时,“支付宝官方花呗电话”就显得尤为重要...
京东白条提现方式还能提现吗?安全吗?
近年来,随着金融科技的迅速发展,电商平台和金融机构合作推出的消费金融产品逐渐成为消费者日常购物的重要支付工具之一。京东白条便是此类产品的典型代表,它允许用户在购买商品或服务时先使用信用额度进行消费,之...
如何通过优化信用表现,实现分期乐购物额度提升

分期乐的额度提升并非简单的申请增加,而是建立在一系列信用表现和消费习惯的基础上。运营者巧妙地利用了“小额高频”的商业模式,通过低门槛、便捷的借款方式吸引用户,并从中获取数据反馈和潜在收入。因此,“套取...
得物钱包提现多久到账?
得物钱包提现至支付宝的时间,绝非固定不变的数字,而是受到多个因素共同作用下的动态变化。它远比单纯的“几小时”或“几天”这种粗略的估计要复杂得多。理解这个问题的关键在于拆解提现流程,并了解影响速度的各种...