白条额度管理实用技巧
白条的额度管理本质上是消费行为与信用评估的博弈。高频次的消费记录会触发系统对用户消费能力的重新计算,但需注意单笔金额与消费频率的匹配度。当月账单金额突破当前额度的60%时,系统会启动额度校准机制,此时通过分期付款或延期还款可延缓额度调整时间。值得注意的是,消费场景的多样性对额度提升具有显著影响,线下门店消费的信用验证强度高于线上交易,因此建议在额度提升周期内优先选择线下场景进行消费。
账单周期的拆分策略能有效优化资金使用效率。将大额消费拆分为多笔小额交易,可使系统在计算信用评分时产生更优的负债率表现。但需控制拆分频率,避免触发风控系统的异常检测。当账单日与还款日间隔较长时,可通过临时额度提升功能延长资金周转时间,但临时额度的使用次数受制于账户的信用评分等级。高评分用户可享受更灵活的临时额度调整权限。
还款周期的弹性调整是规避资金压力的关键。通过设置自动还款与手动还款的组合策略,可在账单日与还款日之间形成资金缓冲期。当遇到突发支出时,利用白条的分期功能将大额还款拆解为月供,但需注意分期手续费对整体成本的影响。长期来看,保持每月还款金额在月收入的20%以内,能维持较好的信用评分增长曲线。
风险控制的核心在于消费行为的隐蔽性管理。避免在短时间内集中使用全部额度,可将消费行为分散至不同时间段,降低系统对资金链的监控敏感度。同时,注意消费记录的场景分布,过度依赖单一消费类型可能引发风控模型的预警。当发现额度异常波动时,可通过调整消费频次或引入新的消费场景进行系统重置,但需确保行为模式符合平台的风控规则。
相关文章
分期乐取现失败怎么办?完整攻略教你一步步解决!
遇到分期乐取现不了的情况,首先需要明确的是这可能由多种原因造成。例如,用户的账户可能存在欠款未还清、逾期情况或账户处于异常状态;此外,分期乐平台的系统维护升级也可能暂时影响取现功能。面对这一问题,用户...
便荔卡提现全攻略
### 便荔卡包如何实现便捷提现:方法与注意事项 在现代支付体系中,便荔卡包作为一种新兴的支付工具,以其便捷性和高效性赢得了用户的青睐。然而,许多用户对其提现功能的具体操作和安全性仍存在疑问。本文...
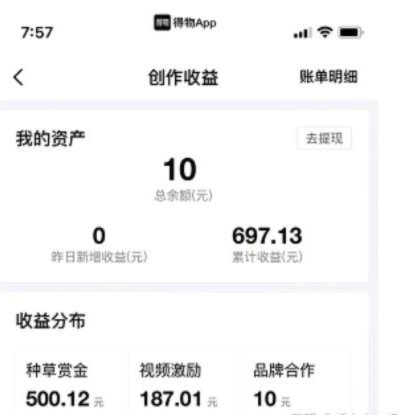
得物分期如何取现
得物分期的取现逻辑本质上是将信用额度转化为即时资金流,其核心机制依赖于平台对用户信用评级的动态评估。当用户通过分期购买商品后,系统会根据消费记录、还款表现及账户活跃度生成信用画像,进而决定可提现额度。...
羊小咩支付方式有哪些?
羊小咩作为一款广受欢迎的社交和娱乐平台,其支付方式主要集中在移动端支付,这样可以更好地满足用户的日常使用需求。首先,最常见的是支付宝和微信支付。这两种支付方式几乎覆盖了大多数用户的支付习惯,操作简单快...
便荔卡套现找谁最安全 取款
任何涉及“套现”或试图绕过官方渠道的取款行为,其本质上都处于金融风控系统的灰色地带,风险系数极高。从金融合规和风险管理的角度审视,这类交易寻找“最安全”的第三方机构,本身就存在一个逻辑悖论:真正的金融...