信用卡套现的内幕:避坑指南与法律风险警示
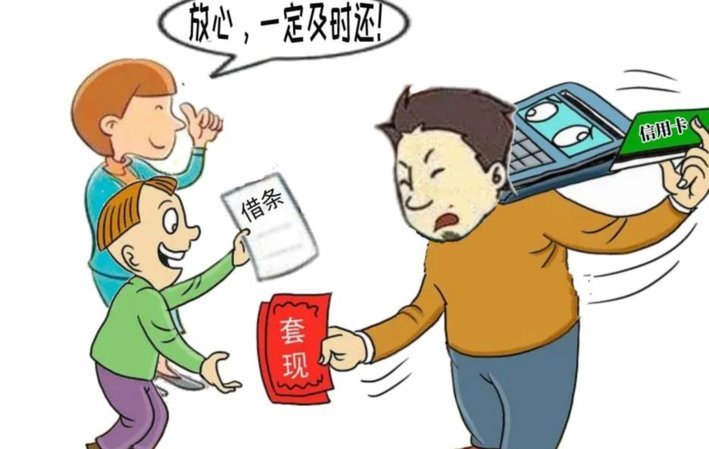
信用卡套现行为的本质是通过非正规渠道获取资金流动性,其运作逻辑依赖于支付系统漏洞与商户结算规则的博弈。部分平台通过虚构交易场景,将信用卡资金转化为银行存款,再以现金形式返还给持卡人。这种模式往往利用了部分商户对结算周期的不了解,通过延迟结算时间差获取资金周转空间。值得注意的是,此类操作存在多重风险,包括账户被冻结、征信受损以及法律追责的可能性。随着金融科技的发展,支付系统风控能力持续升级,传统套现手段的生存空间正在被压缩。
金融监管机构对信用卡套现行为的打击已形成系统化治理体系。2022年央行发布的《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》明确将套现行为纳入重点监控范畴,要求银行建立可疑交易模型并实施动态风险评估。商业银行通过引入AI风控系统,能够实时监测交易轨迹中的异常模式,例如高频小额交易、跨区域商户分布等特征。这种技术手段的普及使得套现行为的隐蔽性显著降低,任何试图规避监管的尝试都可能触发预警机制。
在合规框架内,持卡人可通过正规渠道实现资金周转需求。银行推出的信用卡分期付款、现金分期以及消费贷产品,本质上提供了合法的信用融资方案。部分金融机构还开发了智能额度管理工具,允许用户根据资金需求动态调整授信额度。这些产品通过严格的风控审核和利率定价,既满足了用户的流动性需求,又避免了法律风险。值得注意的是,正规金融产品的使用成本通常包含利息和手续费,这与套现行为带来的潜在损失形成鲜明对比。
信用卡套现行为对个人财务安全构成实质性威胁。一旦被认定为套现,持卡人可能面临信用额度冻结、年费收取、征信不良记录等后果。更严重的是,相关行为可能触犯《刑法》第266条关于诈骗罪的规定,导致刑事责任追究。2023年某地法院审理的典型案例显示,涉案金额达50万元的套现行为最终导致当事人被判有期徒刑三年。这种法律后果警示着,任何试图通过信用卡套现获取利益的行为都可能付出高昂代价。
金融素养的提升是规避风险的关键路径。持卡人应充分理解信用卡的信用属性,避免将信用卡视为提款机。正规金融机构提供的金融服务方案,往往包含风险提示和使用指导,这些信息能够帮助用户建立正确的资金管理观念。同时,消费者应警惕网络上声称"24小时到账"的营销话术,这些宣传往往掩盖了背后的法律风险。建立健康的金融认知,比追求短期资金周转更具长远价值。
相关文章
分期乐:揭秘其“正规”背后的真相
分期乐的合法性审查并非简单的是否“正规”,而在于其业务模式与金融监管的复杂交织。其本质上是一家提供消费信贷服务的平台,这本身就落入了金融监管的范畴。从注册公司资质来看,分期乐母公司猎户网络科技发展(上...
警惕花呗套钱:法律与财务风险
近来,关于“花呗套钱”的话题在网络上引起了不小的讨论。这种行为指的是利用某些金融工具或方法,在不实际消费的情况下获取现金,以满足短期资金需求或是获利的目的。从法律和风险两个维度来看,“花呗套钱”会带来...
羊小咩支付方式有哪些?
羊小咩作为一款广受欢迎的社交和娱乐平台,其支付方式主要集中在移动端支付,这样可以更好地满足用户的日常使用需求。首先,最常见的是支付宝和微信支付。这两种支付方式几乎覆盖了大多数用户的支付习惯,操作简单快...
便荔卡包:还款时间如何确定?
便荔卡包的催收启动时间并非固定日期,而是严格依据合同条款与实际放款日期共同决定的。根据行业惯例,借贷合同中通常会明确载明还款起止日期及逾期利息的计算方式,但许多用户往往在签署合同时忽略了这些细节的潜在...
海鸥花呗怎么注销账号
在数字化浪潮的推动下,线上支付工具已成为我们生活中不可或缺的一部分。海鸥花呗作为一款信用消费产品,凭借其便捷性赢得了众多用户的青睐。然而,在享受便利的同时,注销账户的需求也随之而来。无论是出于隐私保护...
携程拿去花怎么开通才轻松?
从结构和逻辑层面拆解“携程拿去花容易开通吗”这个问题,核心的重点绝不在于指尖能否成功完成一次支付动作,而在于用户对背后的生态机制和使用规则的掌握程度。任何大型OTA平台的权益,其激活和消费都不是一个单...