拍拍贷贷款真的有用吗?
拍拍贷这类金融科技产品本质上是一种高效的、短期周转资金补充手段。从功能视角看,其最大的优势在于流程极简和到账速度快,能够迅速填补用户在突发或临时现金流缺口时的空隙。然而,将这种即时流动性等同于财务规划上的“有效”是危险的误判。我们不能仅凭贷款门槛低、申请便捷来判断其适用价值。必须从资金用途和偿还结构这两个维度进行深度审视:它更适合用于一次性、可量化的紧急刚需,比如支付医疗费或处理短期维保费用,而非充当日常的消费补充或生活成本弥补工具。核心在于分辨你需要的究竟是“用钱”,还是真正解决问题的“方案”。
探讨其是否真正有用,关键点落在用户自身的财务结构和偿债能力匹配度上。任何高息短贷工具,如果与健康的预算管理系统脱节,极易滑入循环借贷的陷阱。判断拍拍贷这类贷款是否有效,其实是在检验你当前的现金流是处于“暂时的松动期”,还是进入了“结构性的亏损周期”。若资金来源缺乏稳定补充,单纯依靠高息贷款只是在为接下来的空缺买单,这并非真正的解决。一个健康的金融决策者会首先评估:我是否已经最大化利用了我的存款和固定资产变现的可能性?当确认所有内部资源都无法满足需求时,这类产品才应被视为一种工具性补充,而不是唯一的解决方案。
从风险控制的角度剖析,其潜在的费用结构远比初次关注的贷款额度更为复杂。除了显性的利息成本,还需警惕服务费、担保费以及逾期罚息等叠加的隐形支出。这些附加成本构成了实际年化利率(APR)的巨幅放大器。用户在冲动之下,很容易忽略这些复合计息机制,一旦遇到不时之需再次借贷,这种高额的利滚利效应会使债务雪球式增长,急剧压缩还款余地。专业视角要求我们始终用“实际年化利率”而非表面宣传的日费率来衡量其真正的财务负担,这是避免进入恶性循环的第一道防火墙。
最终,对待这类快速信贷产品,最正确的态度应是将其视为一种最后选择的补充工具(Last Resort),而不是主动规划的资金来源。建立稳健的个人信用体系和应急储备金池才是核心价值所在。真正的财务健康,源自于一次彻底、冷静的现金流回溯分析:明确每个月的固定支出、可变支出以及必要的储蓄目标。如果经过缜密的预算重建后仍有无法覆盖的缺口,再考虑是否利用拍拍贷进行短期跨期周转;但前提是必须为这次借款设置一个极度保守的还款计划,确保一次性的成功退出和偿债周期。若忽略了前期的财务自律,任何外部贷款都可能成为加剧风险的催化剂。
相关文章
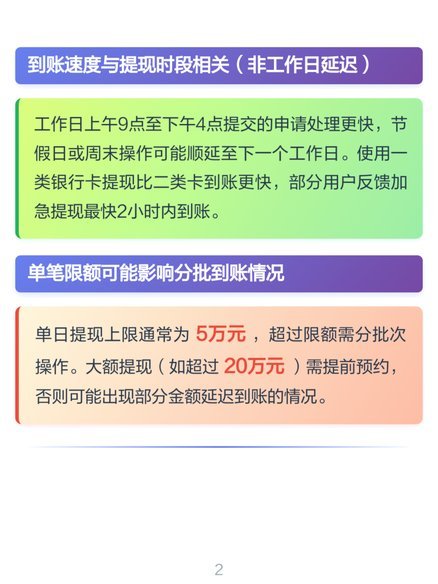
便荔卡提现全攻略
### 便荔卡包如何实现便捷提现:方法与注意事项 在现代支付体系中,便荔卡包作为一种新兴的支付工具,以其便捷性和高效性赢得了用户的青睐。然而,许多用户对其提现功能的具体操作和安全性仍存在疑问。本文...
2021花呗套现攻略与风险解析
花呗“套现”机制,在2021年及之后,已成为一种较为普遍且具有一定复杂性的消费行为模式。理解其运作机制并非单纯关注“如何”,更在于理解其背后的风险控制和监管策略。2021年,花呗推出“套现”功能,允许...
微信分付:真的能套路吗?
在移动支付领域,微信分付作为一种新兴的支付方式,引发了广泛的关注和讨论。人们普遍关心的是:是否能够通过某种手段绕过规则,利用微信分付获取额外利益?这个问题不仅涉及技术层面,还涉及到法律和道德层面。...
海鸥花呗怎么注销账号
在数字化浪潮的推动下,线上支付工具已成为我们生活中不可或缺的一部分。海鸥花呗作为一款信用消费产品,凭借其便捷性赢得了众多用户的青睐。然而,在享受便利的同时,注销账户的需求也随之而来。无论是出于隐私保护...
分期乐取现究竟什么意思
“分期乐取现”这一说法,在金融产品营销中频繁出现,它并非一个全新的概念,而是一个将“分期付款”和“提前支取”机制巧妙结合的模式。理解它的真正含义,需要超越表面的“方便”和“灵活”,深入剖析其背后的成本...