分期乐借钱:哪种方案最省钱?
分期乐的借贷模式本质上是消费金融场景下的信用杠杆,其核心竞争力在于将用户消费行为转化为可量化的信用评分体系。从实际操作层面看,选择分期方案时需优先关注年化利率的浮动区间,不同分期期数对应的利率差额可能达到30%
资金成本的计算逻辑远比表面利率复杂,需结合资金使用效率进行动态评估。当单笔借款用于高回报投资时,可将资金周转率纳入考量,通过IRR(内部收益率)模型量化资金使用效率。例如将1万元用于月收益8%的项目,即使年化利率12%的借款成本,仍能实现16%的净回报率。这种财务杠杆效应在消费金融领域尤为明显,但需警惕过度借贷导致的债务滚雪球风险。
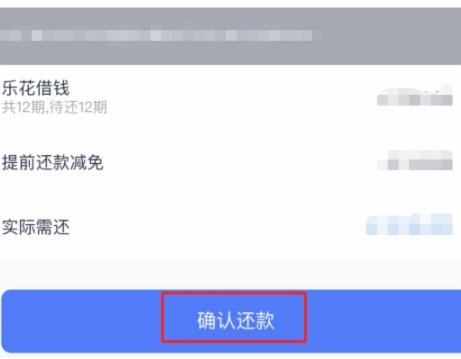
还款策略的制定需要建立在现金流预测基础上,建议采用"阶梯式还款"方案。将大额借款拆分为多个分期计划,通过调整每期还款金额实现资金的灵活调配。例如将5万元借款拆分为3期1万、2期2万的组合,可在突发资金需求时保留1万的应急资金。同时要关注平台的提前还款政策,部分方案允许在前3期减免手续费,这种灵活性往往被用户忽视。
平台的风控模型会根据用户消费行为动态调整授信额度,这为优化借贷结构提供了可能性。通过增加高频低额的消费记录,可提升信用评分进而获得更低利率。但需注意避免过度借贷导致的负债率超标,建议保持负债率在30%以下。此外,利用平台的优惠活动如"免息券"或"利率折扣",能在不增加实际负债的情况下降低资金成本,这种策略在节日促销期间尤为有效。
市场环境的变化会直接影响分期乐的借贷成本,用户需建立动态调整机制。当市场利率下行时,可将原有高利率借款转为新申请的低息方案,这种操作通常需要提前3个月进行规划。同时要关注平台的政策调整,如近期部分机构将分期乐的利率上限从18%下调至15%,这种变化可能影响用户的还款计划。建立资金使用的弹性空间,是应对市场波动的关键策略。
相关文章
美团月付回收平台套现代价
所谓的“美团月付回收平台出来的钱”,本质上并非凭空产生的增量资金,而是一种通过牺牲信用额度完整性换取的折损化现金。这种资金的流动逻辑,是将原本锁定在美团生态内的消费权益,通过非正规的中介环节,强制性地...
花呗转现渠道全攻略:如何选择最合适的收款工具?
--- 花呗转现,作为支付宝生态中的一项核心服务,旨在解决商家收款时期的资金周转问题,让商家可以立刻将销售额转化为可用资金。然而,花呗转现并非单一平台,而是依托于支付宝的各种转账和结算工具,这些工具...
得物轻松提现指南:微信钱包快速到账步骤详解
得物平台作为年轻人热衷的潮流购物与交流社区,不仅为用户提供了丰富的商品选择和互动体验,同时也支持便捷的资金提现服务。为了帮助更多得物会员了解并顺利实现从平台账户向微信钱包的提现操作,本文将详细解析具体...
花呗套现风险警示:别踩这些雷!
支付宝花呗的信用支付功能在消费金融领域构建了独特的生态闭环,其设计逻辑本质上是通过消费行为验证用户信用资质。任何试图通过虚假交易套取现金的行为,本质上是在挑战这套信用评估体系的底层逻辑。平台通过大数据...
深度解析网贷平台排名前10背后的竞争逻辑与格局
# 网贷平台排名前10:市场格局与竞争逻辑 网贷行业已经走过了野蛮生长的阶段,如今的排名之争更像是精细化运营和风控能力的较量。不同于传统金融机构的粗放式扩张,网贷平台的排名背后,是数据驱动的精细化...
花呗套现1500元会被风控吗
针对“花呗套了1500会被发现吗”这一问题,我们需要从几个角度来分析。首先,理解什么是“套现”。套现通常指的是用户通过非法手段将信用卡或分期付款平台的信用额度转化为现金的行为,这在法律和金融规则中是严...