分付极速提现背后的金融革新与发展
# 分付24小时提现:速度背后的金融逻辑与风险
消费金融的快速发展改变了人们的借贷习惯,“分付24小时提现”服务应运而生。这种即时到账的服务模式,不仅挑战了传统金融服务的时效性标准,更在重塑消费者的预期和行为。
移动支付时代的到来催生了对即时性的极致追求。“分付24小时提现”的出现并非偶然,而是金融科技公司不断缩短信贷链条、压缩审批时间的结果。它满足了现代人对于快速获取资金的需求,在紧急用款场景下提供了便利,但这种便利背后是整个金融系统的重构。
从用户体验角度,“闪电贷”模式的兴起彻底改变了金融服务效率的标准线。传统银行贷款需要繁琐的手续和漫长的等待期,而分付服务在几分钟内即可完成审核与放款,资金实时到账成为可能。消费者不再被时间限制束缚,在购物节、紧急支出等场景下能够迅速响应资金需求。
然而速度的背后是成本考量。“24小时提现”意味着更高的运营成本和技术投入,金融机构需要权衡收益提升与风险控制的平衡点。这种服务模式促使传统金融机构也开始革新自身流程,以竞争者姿态进入即时信贷市场。
安全与合规问题始终伴随着快速金融服务的发展。虽然技术手段不断进步,但资金流动的实时性也增加了系统性风险隐患。监管机构在鼓励创新的同时,必须确保金融体系的整体稳定,这需要新的风控机制和法律法规跟进。
未来,“分付24小时提现”服务将如何发展?它既可能成为普惠金融的新标杆,也可能带来监管与风险之间的永恒博弈。在这个过程中,平衡效率、安全与发展是行业面临的核心命题。
相关文章
羊小咩借款指南:如何安全获取资金
## 羊小咩平台借款:深度解析与风险考量 羊小咩平台作为一款专注于小额贷款的P2P平台,其借款模式的吸引力在于其便捷性和相对宽松的审核标准。然而,在充分认识其优势的同时,务必对平台运营机制、风险控制...
携程"拿去花"30个点优惠值不值?
“携程拿去花”现象,以及围绕其30个点的高价,早已成为共享出行领域持续讨论的焦点。这不仅仅是单纯的价格问题,更反映了市场经济中供需关系、平台运营成本、以及用户价值评估的复杂交互。简单地将其视为“30个...
秒用花逾期上征信了吗?
秒用花这类产品本质上是依托互联网金融生态的信用借贷工具,其核心逻辑在于通过数据化风控替代传统抵押担保。当用户申请借款时,平台会采集多维数据进行评估,包括但不限于消费行为、社交网络、设备指纹等非传统征信...
花呗月月付如何安全规避套现风险
近年来,随着互联网金融的快速发展,蚂蚁集团推出的“花呗”作为一种便捷的信用支付工具,在消费者中获得了广泛的应用。其中,“花呗月月付”作为花呗的一项重要功能,受到了许多用户的关注和青睐。这项服务允许用户...
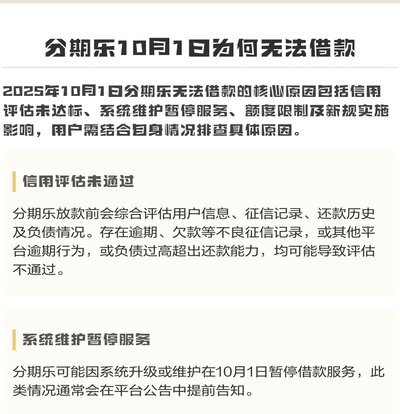
分期乐有额度取不出来是什么原因
分期乐额度无法提现的核心矛盾在于系统风控机制与用户行为之间的动态博弈。平台通过多维数据建模构建的信用评估体系,本质上是将用户行为转化为可量化的风险参数。当用户频繁触发异常操作时,如短时间内多次申请提现...
如何使用花呗月月付
月月付的本质,并非简单地延长支付周期,其核心机制是为用户的短期现金流缺口提供了一个精密的缓冲带。理解其运作逻辑,必须跳脱出“如何点按”的层面,转向思考“何时使用”的财务决策模型。这是一种高级信用工具的...