套现花呗手续费合理区间探讨
任何关于“套现花呗多少手续费合适”的讨论,本质上都不是在讨论一个固定百分比的定价,而是在进行一次复杂的风险定价与机会成本权衡。从一个深度财务分析的角度看,手续费的合理区间绝不可能是一个简单的数字,因为它高度依赖于交易的即时性、操作方的成本结构,以及套现过程所承担的信用风控成本。如果你期望找到一个“标准费率”,这是行不通的,因为每一个非官方的资金周转渠道,都在用其手续费来对冲其不可控的、由平台的资金流动性导致的风险溢价。因此,分析手续费的底层逻辑,远比单纯比较费率本身要具备决定性价值。
深入解构这笔交易的费用结构,我们不能将手续费视为单一的“服务费”。它是一个复合性的构成,包含了平台撮合费用、资金划转的运营成本,以及最核心的——信用展期的风险溢价。如果费率过低,意味着中间方承担的风险成本没有得到充分覆盖,一旦出现还款履约风险,手续费的不足将无法弥补实际损失。反之,如果费率过高,则意味着其中方在过度利用平台方的生态信用背书,且收取了远高于市场同类资金周转的“垄断溢价”。专业判断需要参照市场整体的信贷利差模型,将这笔手续费视为一次即时、高周转、低门槛小额贷款的综合成本。

更关键的评估维度,是“机会成本”的计算。一个合格的成本分析框架,必须将手续费与用户失去的资金利用价值进行对比。假设用户通过套现获得的资金本金,如果用于其他低成本、高确定性的投资渠道(例如短期理财、缴纳优质抵押品),其所能获得的预期回报率,构成了本次交易的最低基准线。如果手续费占本金的比例,超过了当前市场环境下可以获得的最优抗风险回报率,那么无论所谓的“费率多么透明”,从财务模型上都是不合理的。费用的合理性,必须建立在它低于你作为资金提供者,能够通过其他成熟渠道获得的回报率之上。

最终,判断“合适”手续费的定性标准,应由“透明度与风险对等性”来决定。一个专业且负责任的交易方,其费用结构应当能够清晰地将成本分解为可量化的部分:比如,明确区分了运营成本占比、风险评估占比和利润空间占比,并让用户理解每个百分点背后的价值支撑。如果费用结构模型模糊,或者仅仅是给出一个笼统的折扣百分比,那么这笔交易的成本结构就天然存在巨大隐患。只有当费用结构建立在可验证的、多方协同的风险共担模型之上,并且与当前金融市场的资金流动成本保持合理背离时,才能称得上是一种相对“合适”的定价区间。
相关文章

白条加油额度:提现风险警示
很多人在看到支付工具中新增的“加油额度”时,第一反应往往是将其视作某种隐形资产。然而,从金融逻辑层面来看,这种额度与银行卡里的现金或普通的支付余额有着本质区别。它本质上是一种“场景化信用”,其核心价值...
花呗帮他人套现涉险法律边界
# 花呗帮别人套现:风险与法律边界 花呗作为一种便捷的消费信贷工具,其设计初衷是满足个人消费需求。然而,现实中有人试图通过花呗“帮别人套现”,即利用他人的信用额度为他人提供资金周转。这种行为看似互...
便荔卡提现全攻略
### 便荔卡包如何实现便捷提现:方法与注意事项 在现代支付体系中,便荔卡包作为一种新兴的支付工具,以其便捷性和高效性赢得了用户的青睐。然而,许多用户对其提现功能的具体操作和安全性仍存在疑问。本文...
羊小咩才得100块
羊小咩的100块并非简单的数字游戏,而是流量经济中微缩的生态样本。当内容创作者在短视频平台获得百万播放量却仅收获百元收益时,折射出平台算法与变现机制的深层矛盾。算法推荐系统优先匹配流量红利,导致内容生...
 ">
">
“分期乐出来信用报告什么意思”这个问题,核心在于理解分期乐本身对个人信用报告的影响机制。简单来说,分期乐,即以分期付款的方式购买商品或服务,这一行为并非直接或单一地对信用报告产生负面影响。相反,它是一...
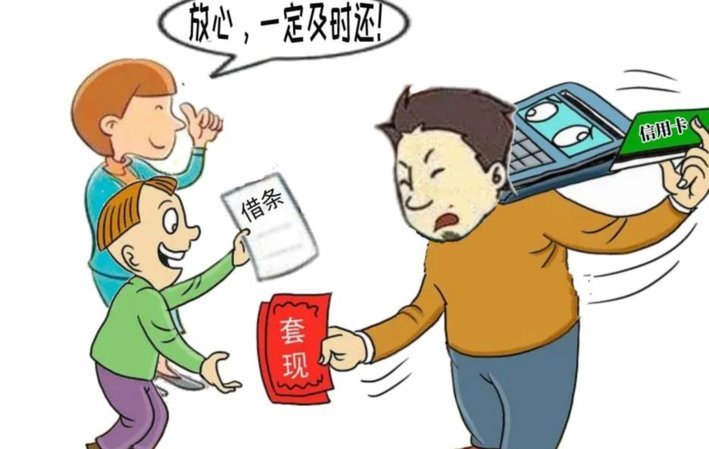
警惕花呗套钱:法律与财务风险
近来,关于“花呗套钱”的话题在网络上引起了不小的讨论。这种行为指的是利用某些金融工具或方法,在不实际消费的情况下获取现金,以满足短期资金需求或是获利的目的。从法律和风险两个维度来看,“花呗套钱”会带来...