花呗套现暗藏多重风险!
花呗作为一种便捷的信用消费工具,在为消费者提供灵活资金支持的同时,也成为了不法分子觊觎的目标。套现行为的本质是通过虚假交易将花呗额度转化为现金,这种操作表面上看似能快速获取资金,实则隐藏着多重风险与负面影响。
从个人层面来看,频繁套现有损于自身信用记录。支付宝和金融机构会根据用户的消费行为、还款能力等多维度评估信用资质。一旦发现套现迹象,平台可能会直接限制花呗额度甚至封禁账户。这种信用惩罚不仅会影响未来的信贷申请,还会对个人征信体系造成永久性污点。
对商家而言,套现行为带来了经营风险和成本增加。虚假交易会导致正常订单的转化率下降,同时平台为打击套现而采取的风控措施可能误伤优质客户。商家需要投入更多资源来识别和防范这类欺诈行为,这无疑增加了运营成本。
从整个金融生态系统的角度分析,套现行为扰乱了正常的资金流动秩序。这种违规操作会导致金融机构承担更高的坏账风险,进而影响其对所有用户的授信政策。为了防控风险,平台可能会收紧信用额度或提高准入门槛,最终损害的是全体消费者的使用体验。
综合来看,花呗套现不仅没有带来实质利益,反而会引发一系列负面后果。个人的信用受损、商家的经营压力以及金融生态的紊乱构成了一个完整的负面影响链条。因此,在使用花呗时,我们应当始终坚持合法合规的原则,维护良好的金融市场秩序。
相关文章
京东白条助力商家精准获客与风险管控
近年来,随着互联网技术的发展和消费金融市场的蓬勃兴起,京东白条作为一种创新的赊购服务模式,逐渐成为商家与消费者之间的重要桥梁。这种基于信用评分机制的购物分期付款方式,不仅为消费者提供了灵活的资金支持,...
微信分付资金如何安全提现到银行卡?全流程图解指南
微信分付作为一种信用支付工具,用户往往需要将其中的资金转至银行卡中以供消费或理财。首先,你需要确认自己的微信分付账户处于正常状态,并且与绑定的银行卡保持有效链接。操作步骤如下: 1. **登录微信*...

花呗秒到平台解析:信用评估与选择策略
### 花呗秒到的平台解析:信用经济下的暗流涌动 花呗,这个诞生于电商平台的信用工具,早已超越了单纯的消费信贷范畴。它的秒到机制,本质上是平台对用户信用的即时评估与放款。这种看似便捷的服务背后,隐藏...
得物提现揭秘:资金流向、机制与实操门道
从交易结算机制的角度审视,所谓的“得物提现”,并非是平台方直接将账户中的资金兑换为用户银行存款的简单操作。它本质上是一系列复杂的、涉及多方的交易流程最终完成的款项闭环确认。核心逻辑在于:用户的所得资金...
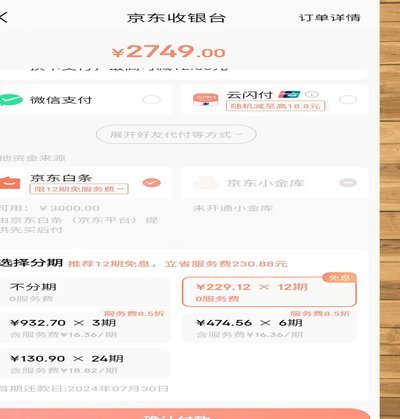
京东白条如何提现步骤全解
京东白条提现,并非如同银行卡转账般简单直接,其设计更多考量的是风险控制与用户体验的平衡。首先,用户需要确认自身白条账户的额度与信用状况。额度不足显然无法提现,而信用记录不良则可能触发风控限制,导致提现...

花呗套现手续费背后的秘密
近年来,随着互联网金融的快速发展,以支付宝花呗为代表的信用支付工具逐渐普及。然而,在其便捷的表面之下,一个隐蔽却庞大的套现现象正在悄然蔓延。这种行为不仅绕过了平台的风险控制机制,更催生了一个复杂的手续...