套现花呗的实际成本有多高?
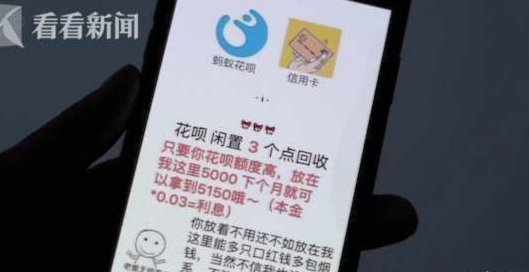
套现花呗平台的利息计算逻辑本质上是多重金融杠杆的叠加效应。平台通常以“免息分期”为诱饵,实则通过资金方的年化利率、手续费率、逾期罚息等多重费用构建利润模型。以常见操作为例,用户若将5000元花呗额度套现为银行信用卡分期,可能涉及12期0.6%的手续费率,叠加资金方年化18%的利率,实际年化成本可能攀升至24%
第三方套现平台的利率差异往往源于风险定价机制的差异。部分平台通过大数据风控降低资金方成本,可将综合利率压缩至15%-18%区间,但这类平台通常要求用户提供高频消费记录或社交关系链作为反欺诈手段。而中小型平台为快速扩张,可能以20%-25%的高利率换取用户规模,甚至通过“先息后本”等变相加息方式规避监管。值得注意的是,部分平台以“秒到账”为卖点,实则通过预扣手续费、资金划转延迟等操作变相提高实际年化利率。
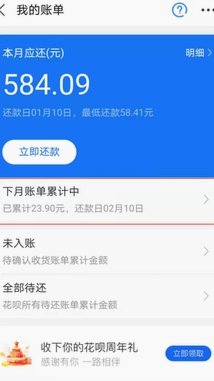
套现行为对用户信用画像的侵蚀远超表面利息成本。平台在资金划转过程中往往同步采集用户消费频次、还款记录、社交数据等200余项维度,这些数据可能被用于构建用户风险评分模型。一旦用户出现逾期或频繁套现行为,其在支付宝生态内的信用分、花呗额度、甚至芝麻信用等级都将受到实质性影响。这种信用损耗具有长期累积效应,可能导致用户在未来3-5年内难以获得正规金融机构的信贷支持。
监管层对套现行为的穿透式监管正在升级。2023年央行出台的《支付机构互联网支付业务管理办法》明确规定,禁止通过资金划转、分润协议等方式变相套取平台资金。部分头部平台已启动“资金流向追踪”系统,对单笔套现金额超过500元的交易自动触发人工审核。用户若选择非官方渠道套现,不仅可能面临资金被冻结的风险,还可能因违反用户协议被追究民事责任。这种监管高压态势正在重塑套现市场的生存空间,推动行业向合规化方向转型。
相关文章
24小时套现电话的背后
近年来,“24小时套现电话”作为一种新兴的金融服务渠道,迅速在市场上占据了一席之地。然而,在享受这一服务带来的便捷的同时,我们也需要深入探讨其背后的利与弊。 首先,从用户的角度来看,“24小时套现...
得物商家取消取现服务方法
针对“得物取现商家怎么取消”的问题,首先需要明确的是,“得物”是一家知名的二手商品交易平台。对于平台上的商家来说,是否能够取消取现服务取决于多个因素。 一般来说,取消取现服务的流程较为直接且便捷。...
花呗套现合法安全吗
近期,“花呗”成为了许多消费者熟悉的名字,它为用户提供了便捷的消费金融服务。然而,在实际使用过程中,部分用户为了获得额外的资金流动便利性,产生了“套现”的想法。那么,这种做法是否合法、安全呢? 首先...
花呗转现渠道全攻略:如何选择最合适的收款工具?
--- 花呗转现,作为支付宝生态中的一项核心服务,旨在解决商家收款时期的资金周转问题,让商家可以立刻将销售额转化为可用资金。然而,花呗转现并非单一平台,而是依托于支付宝的各种转账和结算工具,这些工具...
得物提现揭秘:资金流向、机制与实操门道
从交易结算机制的角度审视,所谓的“得物提现”,并非是平台方直接将账户中的资金兑换为用户银行存款的简单操作。它本质上是一系列复杂的、涉及多方的交易流程最终完成的款项闭环确认。核心逻辑在于:用户的所得资金...
花呗逾期了怎么办?还款攻略速来!
面对“花呗”逾期,首先需要明确的是,逾期并非不可逾越的障碍。及时采取措施可以有效避免信用记录受损和不必要的经济损失。对于已经出现逾期的情况,建议从以下几个方面着手解决: 1. **立即还款**:一旦...