分期乐越日还款真会罚息吗?全面揭秘收费规则!
分期乐的罚息机制与其信用评估体系存在内在关联,平台通过动态调整利率来平衡风险敞口。根据公开信息显示,若用户发生逾期还款,系统将按日计息并叠加滞纳金,具体费率通常在合同条款中明确标注。值得注意的是,分期乐的罚息计算并非简单线性增长,而是根据逾期时长和用户历史信用表现进行差异化处理,这种设计既符合金融监管要求,也体现了大数据风控的应用。

平台在用户协议中设置的"宽限期"条款值得关注,通常前3天逾期不会立即触发罚息,但此期间用户的信用评分已开始受损。这种设计本质上是风险缓冲机制,既给予用户纠错空间,又通过信用评分系统提前预警潜在违约风险。实际操作中,部分用户因误判宽限期而陷入被动,导致后续罚息累积超出预期。
从金融合规角度看,分期乐的罚息政策需遵循《民法典》和《消费者权益保护法》相关规定。平台在用户注册环节通过弹窗确认、协议勾选等方式完成告知义务,但实际使用中仍有部分用户忽视条款细节。这种信息不对称现象在消费金融领域普遍存在,反映出行业在用户教育方面的持续改进空间。

相较于传统信用卡的罚息模式,分期乐采用的"阶梯式"罚息结构更具灵活性。初期逾期可能仅收取固定滞纳金,但随着逾期天数增加,罚息率会逐步上浮至年化利率的20%
用户在使用分期乐服务时,应特别关注合同中的"提前还款"条款。部分用户在提前结清账单时发现,平台会根据剩余期数收取一定比例的违约金,这实质上是另一种形式的罚息转化。建议用户在借款前通过客服渠道确认具体条款,必要时可要求平台提供罚息计算示例,以避免后续纠纷。
相关文章
分期乐:现在还值得选择吗?
在当前消费升级和购买决策周期拉长的背景下,分期支付机制远非一个简单的付款选项,它已经内嵌成为现代商业交易流程中不可或缺的润滑剂。其核心价值并非在于“提供资金”,而更在于重塑了消费者对大宗物品心理门槛的...
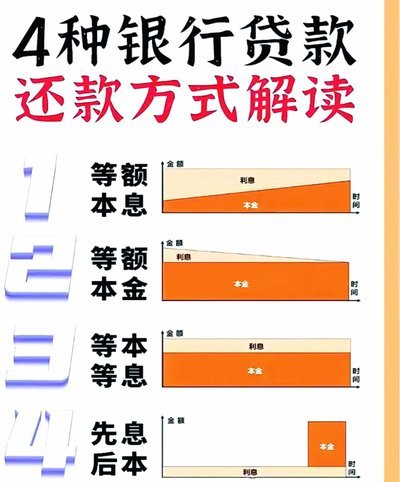
拍拍贷多种便捷还款方式解析
拍拍贷,作为中国领先的在线借贷平台之一,为用户提供了一个便捷的借款与还款渠道。随着移动支付技术的发展和普及,用户可以通过多种方式轻松完成还款操作。首先,通过绑定银行卡或支付宝账户,用户可以设定自动扣款...
深度教程:架构思维的艺术
教程解析的价值,绝非停留在简单复述步骤或知识点层面,其核心在于将表层的执行流程,提升到底层逻辑结构的高度。多数学习者满足于照搬教程的示例代码或实践步骤,从而形成一种“流程依赖症”。这种模式极易导致学完...
得物分期:别当“套现”!
得物平台上的“佳物分期额度”本质上是一种基于用户的历史消费数据和平台信用模型所赋予的购买力延伸,而非可以随意提取的活期资金。理解其核心机制,必须将其视为一个循环信用体系的参与权,而非简单的预支贷款额度...
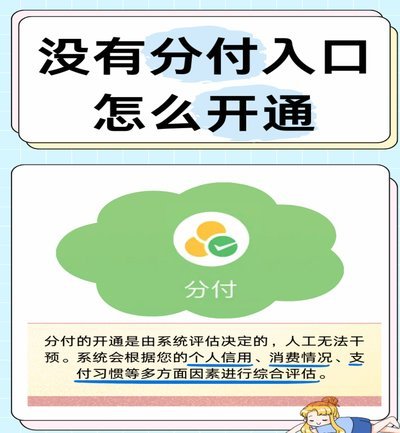
微信分付额度能轻松获取吗?
微信分付,作为腾讯推出的一种信用支付产品,在提供便捷的同时,也引起了用户对于个人信用和隐私的关注。部分不法分子利用这一需求开发了一些声称可以“套出”微信分付额度的APP,这种行为不仅违反了微信的服务条...

分期乐退订攻略:轻松解除烦恼陷阱
分期乐的便捷性确实吸引了不少消费者,但生活中的变数常常让人需要调整消费节奏。退订成为一种必要的选项,却往往让人头疼不已。许多用户反映分期乐的退订流程并不直观,信息缺乏透明度,甚至存在一些操作上的障碍。...