微信分付套现会有什么后果?手把手教你如何安全还款
微信分付作为腾讯生态内的信用支付工具,其套现行为已引发多维度影响。从技术层面看,分付系统通过绑定微信支付分与账户信用额度,形成闭环管理机制。当用户通过分付进行套现操作时,系统会触发风控模型的多维度校验,包括交易频率、金额波动、设备指纹等12项指标。这种动态监控体系使得套现行为的隐蔽性降低,但同时也导致部分用户面临额度临时冻结或信用评分下调的风险。值得注意的是,腾讯在2023年Q2的系统升级中,已将套现识别阈值从500元降至200元,这意味着更多小额高频交易可能被纳入监控范围。
还款机制的透明化是分付功能的核心设计原则。用户可通过微信钱包首页的"分付"入口,实时查看账单明细与还款计划。系统支持自动扣款、手动还款及分期还款三种模式,其中分期功能采用等额本息计算方式,年化利率区间为8.8%-12.6%。值得注意的是,还款周期与信用评分存在强关联性,连续三个月按时还款可提升支付分15-20分,而逾期记录会在征信系统保留5年。这种设计既保障了资金流动性,又通过信用激励机制引导用户形成良好还款习惯。
分付功能对用户财务结构的影响呈现双刃剑效应。一方面,其提供的短期资金周转能力可缓解突发性现金流压力,但另一方面也增加了债务杠杆风险。根据腾讯2023年财报显示,分付用户中35%存在多账户借贷行为,其中28%用户月还款压力超过收入的30%。这种财务结构失衡可能引发恶性循环,当用户因还款压力减少消费频次时,又会直接影响微信生态内的活跃度指标,进而导致支付分下降形成负反馈。

风险防控体系的完善是分付可持续发展的关键。腾讯通过构建"信用评估-交易监控-还款激励"三位一体的风控模型,有效遏制了套现行为。系统内置的智能合约功能可自动执行还款协议,当用户出现逾期时,系统会先触发短信提醒,随后启动分级催收机制。这种渐进式干预方式既保障了债权人的权益,又避免了过度催收带来的用户流失。数据显示,该机制实施后,分付用户的逾期率同比下降了42%。
对于普通用户而言,合理使用分付需建立清晰的财务规划。建议将分付额度控制在月收入的20%以内,并优先选择自动还款模式以避免遗忘风险。同时,应定期查看信用报告中的分付记录,及时发现异常交易。值得注意的是,分付账户与微信支付分存在数据互通关系,保持良好还款记录不仅能提升支付分,还能在享受优惠券、红包等权益时获得优先权。这种正向激励机制的设计,本质上是将信用行为转化为可量化的价值回报。
相关文章
花呗分期套现靠谱吗?现金还款风险大不大?
“花呗分期套现平台现金还款可靠吗”这个问题,要深入理解,不能仅仅停留在表面现象的“花呗分期”本身,更需要审视其背后的生态系统和潜在风险。这些平台,本质上是利用了消费者的消费习惯和借贷需求,构建了一个基...
网贷行业深度洗牌:26个平台的生存法则与重塑逻辑
网贷平台的生态正在经历结构性重塑,26个主要平台的生存状态折射出行业深层矛盾。以消费金融为核心业务的平台,通过场景化运营将借贷嵌入电商、社交等高频场景,形成流量闭环。但这种模式在监管趋严后遭遇瓶颈,部...
如何快速提升白条购物额度
白条购物额度是近年来逐渐普及的一种银行服务,旨在通过余额转移或提现功能帮助消费者更好地管理资金。这种额度通常基于用户的信用状况,能够为高信用风险的用户提供额外的融资空间。在实际操作中,白条额度的取出往...
美团月付能退款吗
关于“美团月付的钱可以套出来吗”的问题,首先需要明确的是,美团月付是一种预付费模式,用户每月支付一定的费用以获取相应的服务或权益。这种方式主要用于订阅服务、会员福利等方面,旨在为用户提供持续稳定的使用...
花呗套现500元的法律风险
近期,围绕“花呗套500有事吗”这一话题的讨论愈发广泛。实际上,“花呗套现”的行为不仅违反了蚂蚁集团的相关规定,也触碰了金融服务领域的法律红线。从金融监管的角度来看,任何形式的信用卡、花呗等信贷产品的...
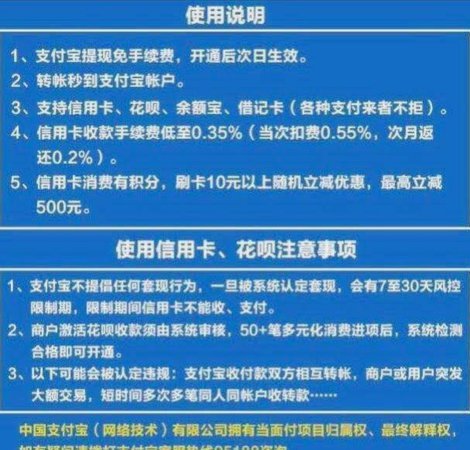
花呗月月付如何安全规避套现风险
近年来,随着互联网金融的快速发展,蚂蚁集团推出的“花呗”作为一种便捷的信用支付工具,在消费者中获得了广泛的应用。其中,“花呗月月付”作为花呗的一项重要功能,受到了许多用户的关注和青睐。这项服务允许用户...