揭秘分期乐:不只是购物分期,更是场景化信贷平台
分期乐的核心定位并非简单的购物分期工具,而是将信用额度深度嵌入消费场景的数字化资金调度器。早期切入年轻客群时,它试图用小额分散的信贷产品替代传统信用卡的刚性审批门槛。随着移动互联网流量红利见顶,平台重心已从粗放式获客全面转向资产质量的精细化运营。当前版本实质演变为连接外部资金方、垂直商户与终端用户的综合型消费金融基础设施。其底层商业逻辑不再依赖单一的商品销售转化,而是通过动态定价模型精准匹配不同风险偏好的资金供给,实现场景化借贷的定向投放。
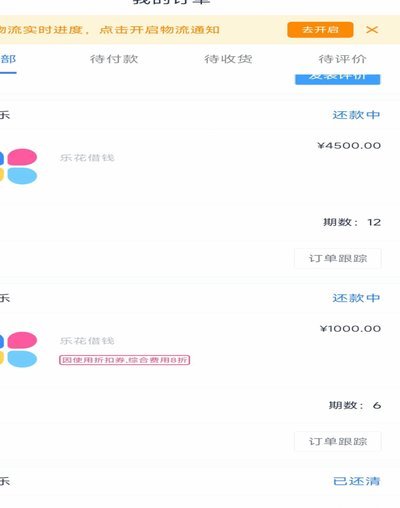
支撑该应用运转的关键在于多维数据交叉验证的风控体系。用户上传的身份信息、设备指纹、交易轨迹乃至社交网络特征,共同构成信用画像的初始坐标。系统利用机器学习算法对历史履约记录进行加权计算,实时输出可贷额度与差异化利率。资金端则采用资产证券化与持牌机构合作的双重通道,确保流动性安全。这种去抵押化的授信模式打破了传统金融的地理边界,却也要求平台在算法透明度与用户隐私保护之间寻找动态平衡。
当信贷产品以无缝体验嵌入日常购物流程时,用户的支付决策路径被彻底重构。原本需要储蓄周期才能完成的消费升级,转化为即时的信用兑现。这种模式显著降低了大宗家电、数码产品的持有门槛,但也模糊了实际需求与消费欲望的边界。长期使用该应用的群体逐渐形成现金流前置的习惯,财务规划的重心从收入管理转向负债结构优化。平台若忽视用户财务健康度的监测机制,极易将流动性便利异化为债务滚雪球的负向循环。
行业监管框架的完善直接重塑了分期乐的运营边界与合规底线。利率上限指引、数据安全法以及消费者权益保护条例的落地,迫使产品条款走向标准化与可视化。资金合作机构的风控标准趋严,促使平台将研发资源倾斜至反欺诈模型与智能化贷后管理系统。当前版本更强调合规披露与智能还款提醒功能,反映出机构从规模扩张向资产质量深耕的战略转向。未来竞争的关键不再在于额度审批速度,而在于能否构建穿越经济周期的风险抵御能力。
数字化消费信贷工具的普及本质上是一场金融基础设施的微观演进。该应用的产品形态演变映射出中国居民杠杆率结构的阶段性调整,以及普惠金融从概念走向落地的技术路径。当算法成为信用评估的默认尺度,用户需重新审视额度授予背后的定价逻辑与隐性成本。真正的产品价值不在于缩短支付等待时间,而在于能否提供与生命周期相匹配的资金解决方案。持续迭代的底层准则仍应回归财务健康度的长期守护,而非单纯追求交易规模的线性扩张。
相关文章
携程“拿去花”可退款吗?
携程旅行“拿去花”模式,无疑为中国旅游市场带来了颠覆性的变化。它以其灵活的预付方式,降低了用户的出行门槛,也刺激了旅游企业的营销创新。然而,“拿去花”模式下,关于“拿去花”是否可以取现的问题,一直是用...
便荔卡提现失败原因分析
### 便荔卡包有额度提现失败:背后的系统逻辑与用户应对策略 #### 一、系统风控与额度机制的深度绑定便荔卡包的额度提现失败,本质上是系统风控机制与用户行为之间的动态博弈。银行或支付平台在设计提...
花呗转现金需注意的费用问题
在探讨“花呗换现金要手续费吗”的问题时,首先要明确花呗的本质。花呗是蚂蚁金服推出的一种先消费后付款的信用服务,用户可以通过它在支持花呗支付的商家购物或在线上进行消费,之后可以在一定时间内进行还款,也可...
花呗转微信:风控下的变现攻略
在金融技术快速迭代的背景下,将信用支付工具(如花呗)的额度转换为实时现金(如微信余额)本质上构成了一个系统性的“信用结构到现金结构”的跨越。这种直接的现金化需求,在支付平台的风控模型和业务规则体系中,...
得物分期:别当“套现”!
得物平台上的“佳物分期额度”本质上是一种基于用户的历史消费数据和平台信用模型所赋予的购买力延伸,而非可以随意提取的活期资金。理解其核心机制,必须将其视为一个循环信用体系的参与权,而非简单的预支贷款额度...

商家套花呗的隐患
# 套花呗对商家的影响 ## 现金流压力的加剧与资金链断裂风险"套花呗",即利用信用额度进行非正规交易或恶意透支的行为,无疑给商家带来了显著的现金流问题。表面上看,这种行为让商家获得了即时的资金周转...