分期乐微信支付扣款机制解析
很多人在面对账单扣款时,会产生一种“资金被强行划走”的错觉,认为分期乐具备某种越权操作微信钱包的能力。这种认知误区在于混淆了“支付授权”与“技术入侵”的区别。从金融科技的底层逻辑来看,分期乐无法在未经用户许可的情况下直接探测或挪用微信余额,其扣款行为的核心前提是用户在办理分期业务时,已经通过微信支付接口完成了授权协议的签署。这种自动扣款本质上是一次指令化的预设动作,即用户基于对信用消费的需求,主动开启了特定频率、特定金额的扣款权限,而非平台单方面的技术渗透。
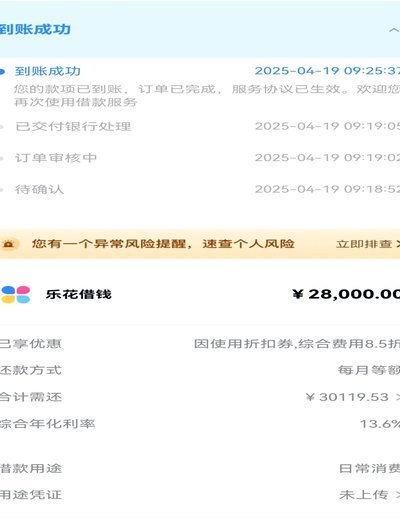
深入剖ctu看,这种“扣钱”的过程实际上是支付链路中预授权(Pre-authorization)机制的体现。当你在分期乐申请分期并选择微信支付作为还款渠道时,你已经在微信的生态体系内签署了一份电子契约。一旦触发了约定的还款日,分期乐的后台系统会向微信支付的结算接口发送扣款指令。如果此时你的微信钱包或绑定的银行卡内有足够余额,支付网关就会依据既定的授权范围执行清算。因此,问题的关键不在于分期乐是否拥有“侵入权”,而在于用户是否在无意间维持了一项长期有效的自动扣款授权,且未能在还款日前进行手动干预或额度规避。
这种自动化支付的便捷性与风险性往往并存,导致了用户感知上的滞后。许多人之所以觉得“分期乐能扣微信钱”,是因为他们忽略了对微信支付中“服务协议”和“自动扣款列表”的管理。在金融数字化程度极高的今天,支付授权一旦建立,其有效期通常延续至债务结清或用户手动解除。如果用户习惯于通过微信余额进行日常消费,而忽视了定期检查账单明细及授权范围,那么当分期还款指令下达时,资金的流出就会显得突兀且缺乏掌控感。这种心理落差反映出当前移动支付时代下,用户金融管理意识与高度自动化金融产品之间的脱节。
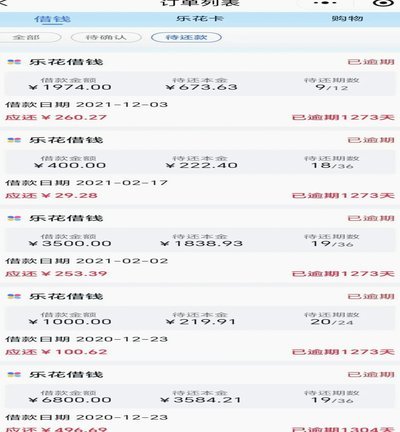
面对日益复杂的嵌入式金融服务,应对策略不应停留在对扣款权限的恐慌,而应转向更深层的财务主动权构建。首先应当学会审视微信支付内的“扣款服务”清单,及时清理不再使用的分期授权;其次需要建立起针对性的现金流预警机制,确保在约定的还款日之前,关联账户中具备充足的流动性,从而避免因余额不足触发的高额违约金或信用受损。智能化的金融工具确实简化了支付链路,但同时也对个体的资产规划能力提出了更高要求。只有建立起清晰的授权边界感和严谨的账单复核习惯,才能在享受分期便利的同时,真正掌握资金流动的自主权。
相关文章
得物购物额度怎么用?实用技巧全解析
了解得物购物额度的使用方法,可以帮助用户更高效地利用平台提供的便利。首先,得物购物额度通常是为了鼓励和促进用户消费而设置的一种优惠方式,通过绑定银行卡或支付方式后,可以获取一定金额的虚拟货币,这些货币...
携程权益怎么高效利用
将“携程权益”视为购买折扣的凭证,是一种低维度的消费思维。资深旅行规划师会将其视为优化整个行程结构、提升用户体验的关键杠杆点。其核心价值不在于直接减免了多少费用,而在于如何利用这些资源,将一次简单的跨...
得物分期:别当“套现”!
得物平台上的“佳物分期额度”本质上是一种基于用户的历史消费数据和平台信用模型所赋予的购买力延伸,而非可以随意提取的活期资金。理解其核心机制,必须将其视为一个循环信用体系的参与权,而非简单的预支贷款额度...

携程“拿去花”取现难?手把手教你寻找支持现金的商家
携程“拿去花”取现,看似便捷,实则在实际操作中,商家选择与取现方式呈现出复杂的局面。现金取现并非所有合作商家都支持,其核心在于商家的资金流动性和对现金处理能力的考量。尤其对于小型个体店铺而言,大量现金...

京东白条提现功能还能用吗
近年来,随着互联网金融的快速发展,各类信贷产品层出不穷,京东白条作为国内较为知名的信用赊购工具,其功能和应用场景也在不断扩展。许多用户关心的是京东白条是否还能提现,以及具体的提现方式有哪些。 目前来...

花呗月月付买东西全攻略:新手也能用明白
### 花呗月月付:消费行为重塑与信用经济的隐形脉络 在支付宝生态中,“花呗月月付”并非简单的分期付款工具,而是将传统信贷逻辑嵌入日常消费场景的一次深刻实验。它通过算法实时评估用户信用,赋予小额消费...