羊小咩卡额度提现攻略
羊小咩便荔卡额度的提升,并非简单的“开通更高额度”的选项,而是一个高度依赖用户行为、信用评估和平台战略的动态过程。要真正理解这一问题,需要从三个核心维度展开分析:用户画像、交易行为的深度和广度,以及羊小咩(假设其为金融科技平台)对风险管理的精细化控制。 许多用户认为提高额度取决于提升个人信用,但实际上,平台更关注的是用户的消费习惯和还款能力。一个拥有良好消费记录,且还款按时且足额的用户,其风险等级自然会降低,进而为更高的额度提供可能性。 此外,用户账户中余额的大小,以及账户的活跃度,也是平台评估重要指标。如果账户长期处于空置状态,即使信用良好,也难以获得额度提升。 核心在于,羊小咩需要构建一套能够精准捕捉用户消费潜力的模型,并将其与用户的真实还款能力进行匹配。
接下来,交易行为的深度和广度对于额度提升至关重要。仅仅是高频次的低金额交易,对平台的风险控制而言,可能并不能反映用户真正的还款意愿。因此,平台会更倾向于考察用户在消费场景中的多样性,例如,是否在不同类型的商家进行消费,是否经常使用“便荔卡”进行大额支付,以及是否能持续地产生一定的消费活动。 这种“行为链”的构建,能够帮助平台更好地了解用户的消费习惯,从而评估其还款风险。 同时,平台的“便荔卡”也需要不断地进行产品创新,推出更符合用户需求的花式消费选项,并围绕这些选项提供增值服务,例如会员专属折扣、积分活动等,从而激发用户的消费欲望,并将其转化为更稳定的交易行为。
羊小咩平台对风险管理的精细化控制,同样是影响便荔卡额度提升的关键因素。 任何金融机构,尤其是金融科技平台,都必须在追求用户增长的同时,严格控制风险。 高额度的开通,必然伴随着更高的风险敞口,因此,平台会对用户的信用评分、交易记录、账户余额等进行多维度评估。 即使用户满足了部分条件,平台也可能根据其风险等级,选择性地提供额度提升。 此外,平台还会对用户的交易行为进行实时监控,一旦发现异常情况,例如大额消费、频繁的交易等,平台会立即采取措施,例如冻结账户、限制交易等,以防止风险扩大。
最后,提升便荔卡额度的过程,更应该被视为平台与用户建立长期信任关系的关键环节。 羊小咩需要通过一系列的活动,向用户反馈其风险评估机制,并解释额度提升的条件,从而增强用户的理解和信任。 此外,平台还可以根据用户的消费习惯,提供个性化的额度提升建议,例如,鼓励用户尝试新的消费场景,或者根据用户还款能力,适时地提高额度。 通过这种双向互动,平台和用户可以共同构建一个健康的信用生态,从而实现双方的共赢。
相关文章

微信分期入口怎么找
微信分期服务的引入,旨在为用户带来更为灵活便捷的生活方式。要找到微信中的分期入口,可以通过以下两种途径: 1. **公众号搜索**:进入微信聊天界面,点击右上角的“+”号,选择“公众号”,在搜索栏...
微信提现:轻松变现新途径
微信提现功能多样便捷生活化,基础支付方式。现在普及连接经济桥梁,新渠道多。 人人皆可参与经济变现,从基础起变现之路。微信支付便利,基础便捷性商业连接,变现,个人成长关键。变现门槛低门槛低,机会多模...
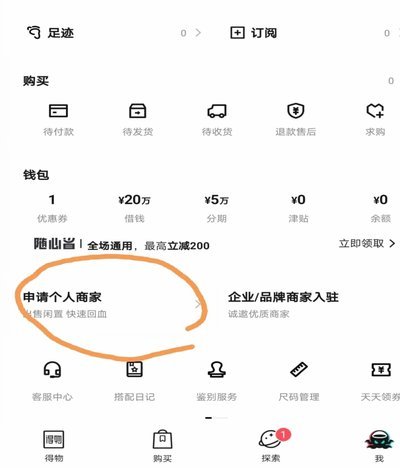
得物卖家提现到银行卡需要多久
关于得物卖家提现到银行卡的时间问题,我们需要从几个维度来考量。首先,得物平台的提现流程相对快捷和透明,通常情况下,商家提交提现申请后,资金会在1-3个工作日内到达指定银行账户。这一时间范围受到多种因素...
微信分付额度用完怎么办?实用解决方法
当微信分付额度耗尽时,用户往往陷入短期资金周转的困境。此时需优先审视额度消耗模式,分析是否存在过度依赖信用额度的消费习惯。高频小额消费可能导致系统判定风险等级提升,进而触发额度缩减机制。建议通过微信支...
如何快速提升白条购物额度
白条购物额度是近年来逐渐普及的一种银行服务,旨在通过余额转移或提现功能帮助消费者更好地管理资金。这种额度通常基于用户的信用状况,能够为高信用风险的用户提供额外的融资空间。在实际操作中,白条额度的取出往...
花呗秒套如何关闭?完整取消流程与注意事项
花呗天猫秒套作为支付宝生态中的特殊消费模式,其取消流程涉及多重系统逻辑与用户权益平衡。用户主动申请取消的核心动因往往源于账户安全风险的升级,例如高频交易行为可能触发风控机制,导致临时冻结或永久封禁。此...