得物额度商家能看见吗?揭秘背后机制
任何关于交易平台资金流转和额度可见性的探讨,核心都围绕着“系统隔离层”和“信息权限模型”展开。从技术架构的角度审视,商家(即收款方)无法直接看到你账户内部的、尚未结算的“得物额度”的原始数字。平台的资金流程是单向且高度受控的:商家在前端看到的,永远是与其完成交易、对应实物商品或服务价值的现金流或结算周期数据。所谓的额度,本质上是平台根据用户行为、活动参与度或历史贡献度授予的一种内部信用结算凭证,它存在于用户个人账户的后台财务模块,是一个高权限的内部指标。如果将这个额度直接暴露给外部交易方,会彻底瓦解资金流转的信任壁垒,使交易流程失去必要的独立核验点。因此,从平台设计逻辑来看,商家能观测到的只有已确定的、可追溯的,属于“完成交易”的应付款项数据,与内部的“额度盈余”是两个完全独立的数字系统。

商家的视角,其关注点永远锁定在可验证的交易结果和运营周期的财务结算上。他们的信息获取范围,限定在订单记录、商品物流状态以及周期性对账单的范围。对于一款成熟的交易平台而言,其交易规则明确划分了“用户资金池”、“平台运营储备金”和“商家应收款”这三个层级。你账户内的额度虽然代表了一笔可提现的资金潜力,但在外部商家眼中,它只是一笔待命的、未通过标准支付流程验证的数字。如果商家能看到这个额度,反而会引发一系列合规和风险问题。更深层次的看,平台需要保护的,是用户与交易方之间的款项结算稳定性,而非让交易方掌握内部的财务透视权。商家看到的,是交易的“发生”,而非用户账户的“潜力”。
深入理解得物额度的结算本质,需要从平台资金风控和支付清算机制的角度切入。这笔额度的存在,其实是一种基于平台信用体系的“预放款”或“信用积累值”,它在结算前往往需要经过平台智能风控模型的二次校验和风险匹配。这种设计是为了应对短期内的大额变现需求,并确保资金流的合规性。商家只能通过查看最终的“提现成功记录”和“资金回笼凭证”来侧面感知到你额度的消耗过程,但这些都是系统执行后的结果展示,绝非主动、实时的余额透明化。平台将你额度与商家可见的支付结算界面做了物理和逻辑上的剥离。这种剥离,保证了即使平台内部额度发生调整,不会瞬间引发到外部交易生态的混乱。
综上所述,从专业的角度而言,将“得物额度取现”的资金流与商家可见的交易资金流混为一谈,是概念上的混淆。平台对内部资金的保护机制是层层递进、严密到位的。对于任何交易生态系统而言,透明度是建立在“必要信息暴露”基础上的。平台只允许商家看到与完成商品交接和平台服务付费高度匹配的数据流。你账户的内部额度,只在用户发起并完成平台流程时,才会被转换为商家能接收到的、可量化的结算资金。这种系统性的信息限制,是保障用户资金安全、规范交易流程不可或缺的“防火墙”。
相关文章
分期乐延期还款攻略
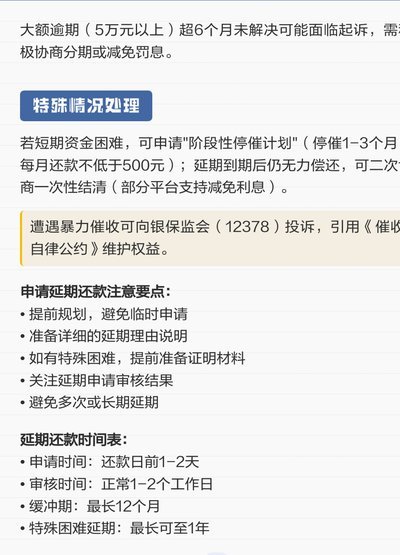
分期乐作为一种消费信贷产品,其灵活性吸引了众多用户。然而,现实生活中难免遇到财务周转困难,导致还款压力。想要协商延期还款并非不可能,但需要掌握技巧和策略。首先,务必了解分期乐的内部机制:平台侧重风险控...
花呗资金灵活运用指南
近年来,随着金融科技的发展,像花呗这样的消费金融产品已经成为人们日常生活中的一部分。许多人对如何更灵活地使用这类金融服务产生了浓厚兴趣,“如何将花呗套现”也成为了热门话题之一。然而,直接套取现金并非通...
微信分付资金如何安全提现到银行卡?全流程图解指南
微信分付作为一种信用支付工具,用户往往需要将其中的资金转至银行卡中以供消费或理财。首先,你需要确认自己的微信分付账户处于正常状态,并且与绑定的银行卡保持有效链接。操作步骤如下: 1. **登录微信*...
羊小咩才得100块
羊小咩的100块并非简单的数字游戏,而是流量经济中微缩的生态样本。当内容创作者在短视频平台获得百万播放量却仅收获百元收益时,折射出平台算法与变现机制的深层矛盾。算法推荐系统优先匹配流量红利,导致内容生...
 ">
">
“分期乐出来信用报告什么意思”这个问题,核心在于理解分期乐本身对个人信用报告的影响机制。简单来说,分期乐,即以分期付款的方式购买商品或服务,这一行为并非直接或单一地对信用报告产生负面影响。相反,它是一...
白条额度管理实用技巧
白条的额度管理本质上是消费行为与信用评估的博弈。高频次的消费记录会触发系统对用户消费能力的重新计算,但需注意单笔金额与消费频率的匹配度。当月账单金额突破当前额度的60%时,系统会启动额度校准机制,此时...