花呗兑现金新姿势:轻松提现技巧
随着移动支付的普及,花呗这款金融产品已经成为众多消费者日常生活中不可或缺的一部分。作为一种集成了信用消费与分期还款功能的服务,它为用户提供了极大的便利性和灵活性。然而,在享受这些便捷的同时,不少用户对于如何更高效地利用手中的花呗额度产生了新的思考。
最近,“花呗兑现金”这一概念引起了广泛的关注和讨论。其实质在于通过一定的操作或活动将部分已使用的花呗额度转化为可直接提现的人民币现金,以此来增加用户的资金灵活性。虽然这看似为消费者提供了更多的选择空间,但其背后的运作逻辑与潜在风险也不容忽视。
首先,“花呗兑现金”实际上涉及到了复杂的金融产品转换机制。用户需要通过特定的操作条件才能将花呗中的一部分信用额度转化为实际货币。这一过程中涉及到的利率、手续费等成本因素可能会对最终收益产生重要影响。因此,在决定是否参与此类活动前,用户应当仔细阅读相关条款,并进行全面的成本效益分析。
同时,“花呗兑现金”的推出也反映了金融市场对于消费者需求变化的敏锐捕捉能力。随着数字化支付工具越来越普及和多样化,人们不再满足于仅仅使用一种或几种金融服务,而是期待获得更加个性化的解决方案以适应各自的财务状况和消费习惯。“花呗兑现金”便是这种背景下的一种创新尝试。

然而,在享受这一服务带来的便利的同时,消费者也必须警惕其可能隐藏的风险。例如过度依赖此类服务可能导致信用风险增加,甚至出现资金链断裂的情况。因此,用户在利用“花呗兑现金”的同时,还需要建立正确的财务管理意识,并合理规划自己的财务状况以规避潜在的金融风险。
综上所述,“花呗兑现金”不仅体现了金融科技领域的创新趋势,同时也对消费者提出了更高的自我管理要求。对于那些能够理性评估自身需求并谨慎操作的人来说,这或许是一个解锁更多消费可能性的机会;而对于缺乏良好理财习惯或冲动购物倾向的人而言,则需要保持警惕,以免落入过度借贷的陷阱之中。
相关文章
便荔卡包:还款时间如何确定?
便荔卡包的催收启动时间并非固定日期,而是严格依据合同条款与实际放款日期共同决定的。根据行业惯例,借贷合同中通常会明确载明还款起止日期及逾期利息的计算方式,但许多用户往往在签署合同时忽略了这些细节的潜在...
得物提现揭秘:资金流向、机制与实操门道
从交易结算机制的角度审视,所谓的“得物提现”,并非是平台方直接将账户中的资金兑换为用户银行存款的简单操作。它本质上是一系列复杂的、涉及多方的交易流程最终完成的款项闭环确认。核心逻辑在于:用户的所得资金...
花呗逾期了怎么办?还款攻略速来!
面对“花呗”逾期,首先需要明确的是,逾期并非不可逾越的障碍。及时采取措施可以有效避免信用记录受损和不必要的经济损失。对于已经出现逾期的情况,建议从以下几个方面着手解决: 1. **立即还款**:一旦...
鹿优选先享卡额度,真的能提现吗?
鹿优选先享卡的额度本质是平台为用户提供的消费权益,其核心功能在于兑换平台指定商品或服务。从技术逻辑看,这类额度通常与第三方支付渠道或平台内部结算系统绑定,而非传统意义上的银行账户资金。因此,额度的流动...

深度解析网贷平台排名前10背后的竞争逻辑与格局
# 网贷平台排名前10:市场格局与竞争逻辑 网贷行业已经走过了野蛮生长的阶段,如今的排名之争更像是精细化运营和风控能力的较量。不同于传统金融机构的粗放式扩张,网贷平台的排名背后,是数据驱动的精细化...
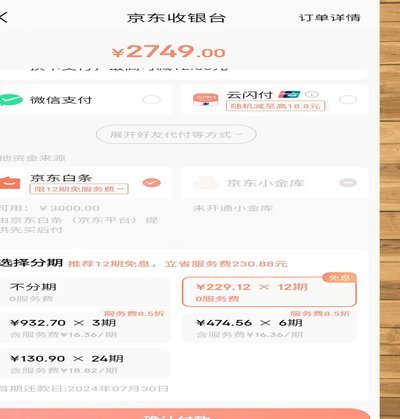
京东白条如何提现步骤全解
京东白条提现,并非如同银行卡转账般简单直接,其设计更多考量的是风险控制与用户体验的平衡。首先,用户需要确认自身白条账户的额度与信用状况。额度不足显然无法提现,而信用记录不良则可能触发风控限制,导致提现...