白条额度:如何稳健提升?
白条额度的获取本质是平台对用户信用价值的动态评估,这一过程涉及复杂的算法模型与行为数据分析。平台通过用户消费频次、还款记录、账户活跃度等维度构建信用画像,额度调整并非简单的线性关系,而是多变量交互的结果。部分用户试图通过虚构交易、关联账户等手段人为干预评估体系,但此类操作往往触发风控系统的异常行为监测,反而可能导致额度冻结或信用降级。真正影响额度的关键因素集中在用户真实消费能力的持续验证,例如长期稳定使用白条支付生活必需品、及时履行还款义务等。
平台风控系统已形成多层次防御机制,包括交易行为图谱分析、设备指纹识别、生物特征验证等技术手段。当用户尝试通过虚假资料申请提额时,系统会自动比对历史数据与当前申请信息的关联性,识别出逻辑矛盾点。例如,若用户突然申请远超历史消费水平的额度,系统将启动人工复核流程,要求补充收入证明或进行视频面签。这种动态验证机制使得单纯依赖短期高额度消费的“套取”策略难以奏效,反而可能因触发风控阈值而遭遇额度下调。
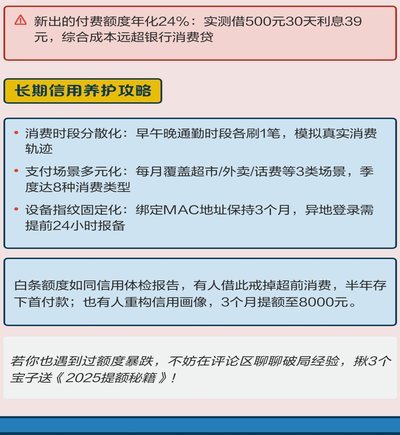
部分用户误将“白条额度”等同于银行授信,试图通过拆分交易、多账户操作等方式实现额度叠加。然而,平台对同一用户在不同子账户间的额度共享机制有严格管控,任何试图通过账户隔离规避风险的行为都会被系统识别为高风险操作。更关键的是,白条额度本质上是消费信贷额度,其核心价值在于用户的持续偿付能力,而非短期资金周转需求。过度依赖额度套现可能导致信用评分下降,影响未来金融服务的可获得性。
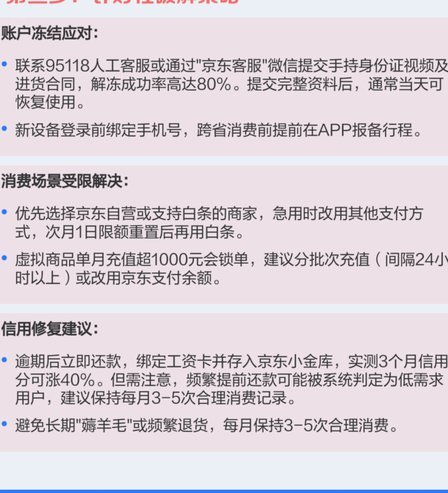
从合规视角审视,“套取”行为存在法律与平台规则双重风险。根据《电子商务法》及各大平台用户协议,虚构交易、恶意透支等行为属于严重违规,可能面临账户封禁、法律追责等后果。合规的额度提升路径应聚焦于长期信用积累,例如通过定期使用白条支付水电费、话费等刚性支出,形成稳定的信用记录。平台对这类“生活类”消费的权重评估通常高于奢侈品消费,这为用户提供了更可持续的额度增长路径。
白条额度管理的核心矛盾在于用户短期资金需求与平台长期风控目标的冲突。平台通过设置额度调整周期、引入第三方征信数据等方式,逐步将信用评估从单一交易行为扩展至用户全生命周期数据。对于用户而言,构建健康的信用生态远比追求短期额度突破更具价值。当用户将白条作为日常消费工具而非短期融资渠道时,平台的算法模型会自然识别出这种良性使用模式,并在信用评分体系中给予正向反馈,最终实现额度的可持续增长。
相关文章
花呗借款的快捷方式
近年来,随着金融科技的飞速发展,各种创新金融产品不断涌现。其中,“拿去花套现平台”作为一种新兴金融服务模式,在市场中逐渐崭露头角。这种平台的核心功能在于为用户提供便捷的资金周转解决方案,即通过提供小额...
分期乐:揭秘其“正规”背后的真相
分期乐的合法性审查并非简单的是否“正规”,而在于其业务模式与金融监管的复杂交织。其本质上是一家提供消费信贷服务的平台,这本身就落入了金融监管的范畴。从注册公司资质来看,分期乐母公司猎户网络科技发展(上...
便荔卡包:还款时间如何确定?
便荔卡包的催收启动时间并非固定日期,而是严格依据合同条款与实际放款日期共同决定的。根据行业惯例,借贷合同中通常会明确载明还款起止日期及逾期利息的计算方式,但许多用户往往在签署合同时忽略了这些细节的潜在...
信用卡套现的内幕:避坑指南与法律风险警示
信用卡套现行为的本质是通过非正规渠道获取资金流动性,其运作逻辑依赖于支付系统漏洞与商户结算规则的博弈。部分平台通过虚构交易场景,将信用卡资金转化为银行存款,再以现金形式返还给持卡人。这种模式往往利用了...
便荔卡套现找谁最安全 取款
任何涉及“套现”或试图绕过官方渠道的取款行为,其本质上都处于金融风控系统的灰色地带,风险系数极高。从金融合规和风险管理的角度审视,这类交易寻找“最安全”的第三方机构,本身就存在一个逻辑悖论:真正的金融...
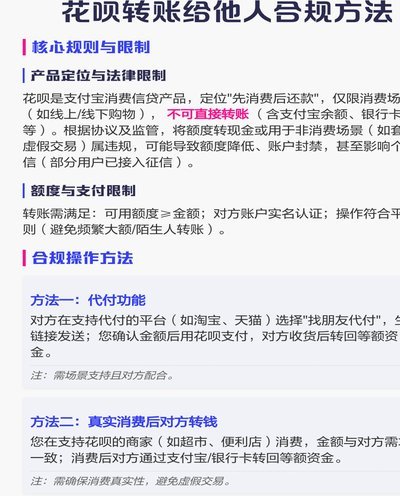
花呗转现金:风险与注意事项
近年来,随着移动支付的普及和金融科技的发展,“花呗转现金平台”成为了一种新兴的服务方式。用户可以将未使用的信用额度转化为现金提现到绑定的银行卡中,这不仅为用户提供了更多的资金使用灵活性,也为平台带来了...