套花呗平台大揭秘:哪些在利用?
“套花呗”现象,从最初的紧急求助到如今的商业模式,已经持续一段时间,且其复杂性远超人们最初的想象。它并非简单的“借钱还钱”,而是涉及金融、电商、社交等多重环节,形成了一个颇具规模的生态系统。要了解“套花呗的平台有哪些”,首先需要区分“官方花呗”和“非官方平台”的差异。花呗本身作为阿里巴巴旗下的支付和信贷服务,其核心功能是为商家和个人提供支付解决方案,通过额度评估和信用评估来授予使用权限。而“套花呗”的平台,则往往利用了花呗的借款流程漏洞,提供借款额度、身份认证、甚至贷款管理服务,以此吸引用户。然而,这种模式背后存在着巨大的风险,不仅对花呗平台造成损失,也严重损害了用户的权益,因此监管部门也在不断加强打击力度。

目前,可以归类为“套花呗”平台的主要类型有:刷脸借款平台、社交借贷平台、以及利用电商平台提供的短期信贷接口的第三方平台。 刷脸借款平台通常采用大量用户上传身份证照片和人脸数据,通过算法判断用户的信用状况,然后将用户接入花呗或者其他银行卡进行借款。这种模式的核心在于利用大量“小白”用户,并进行欺诈性的贷款销售, 风险控制极度不足。 社交借贷平台则往往以朋友圈、微信群等社交渠道进行推广,以“小额免息”等诱人的条件吸引用户,再将用户接入各种借款平台,实际上却是在进行高利贷的催化。电商平台提供的短期信贷接口,主要是一些利用淘宝、天猫等电商平台的流量和用户数据进行贷款的第三方平台,其风险控制和监管机制相对薄弱,容易滋生不良风向。

值得注意的是,“套花花呗”的平台并非所有都采用完全相同的模式,而是根据不同的用户需求和监管环境,不断调整和优化。有些平台会利用社交裂变的方式进行推广,通过用户间的推荐获得用户,降低获客成本。 还有一些平台,会与一些小型贷款公司合作,以“代信”的方式为用户提供借款服务。 此外,随着监管的日益严格,一些平台开始转向更加隐蔽的方式进行运营,例如利用海外平台、虚拟身份等手段来规避监管。 这种趋势也使得“套花呗”的平台更加难以追踪和打击,同时也对用户造成了更大的风险。
更深层次的分析指出,“套花呗”的兴起,反映了当前金融服务供给体系的某些结构性问题。一方面,传统银行的信贷审批流程相对繁琐,对部分人群的潜在需求无法及时满足。另一方面,互联网金融的快速发展,为那些缺乏抵押、信用记录不完善的人群提供了新的借款渠道。 然而,这种模式的本质仍然是“找钱”,即利用用户的信任和信息不对称来获取利益,缺乏真正的金融服务价值。 因此,解决“套花呗”问题,不仅仅是加强监管,更需要构建一个更加公平、透明、高效的金融服务体系,真正满足人们的合理金融需求,并切实保障用户的权益。
相关文章

分期乐额度能“刷”出来吗?
在当今的消费金融市场中,分期乐作为一种便捷的信用支付工具,确实为消费者提供了灵活的资金使用方式。然而,关于“分期乐额度是否可以刷出来”的问题,需要从多个维度进行深入分析。 首先,我们需要明确分期乐...
分期乐有额度取不出来是什么原因
分期乐额度无法提现的核心矛盾在于系统风控机制与用户行为之间的动态博弈。平台通过多维数据建模构建的信用评估体系,本质上是将用户行为转化为可量化的风险参数。当用户频繁触发异常操作时,如短时间内多次申请提现...
分付额度如何提现详解
分付额度提现,看似简单,实则暗藏门道。许多人以为这只是动动手指的事,殊不知背后牵涉到平台规则、信用评估和资金流向的复杂逻辑。以支付宝为例,用户可以通过绑定银行卡直接提现,但额度并非随意可提,而是受限于...
分期乐额度为何突然失效
最近,很多用户遇到了一个问题——分期乐突然没有额度了。这背后可能涉及多个因素,从个人信用状况到平台政策变化都有可能影响。首先,要明确的是,分期乐作为一个借贷服务平台,其额度管理机制是动态调整的,旨在为...
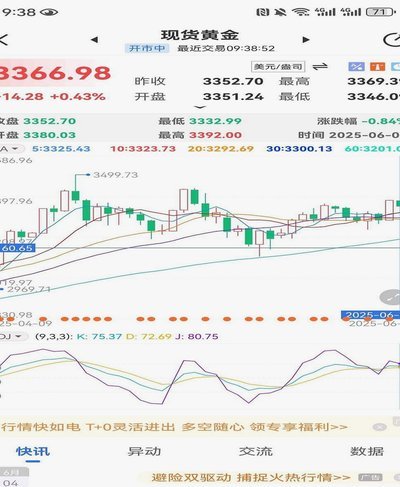
黄金走势:美联储政策与地缘风险博弈
现货黄金目前的波动核心在于美联储货币政策的预期差。随着通胀数据的反复,市场对于降息节奏的博弈进入了白热化阶段。投资者需高度关注实际利率的变动轨迹,而非仅仅盯着利率的绝对值。如果美债收益率在高位维持更久...

商家套花呗的隐患
# 套花呗对商家的影响 ## 现金流压力的加剧与资金链断裂风险"套花呗",即利用信用额度进行非正规交易或恶意透支的行为,无疑给商家带来了显著的现金流问题。表面上看,这种行为让商家获得了即时的资金周转...