美团月付套现手法 平台风控揭秘
信用额度与现金流的错位,是美团月付这类消费信贷产品被试图“变现”的底层逻辑。本质上,用户面对的是一种“闭环消费权”与“开放流动性”之间的冲突。月付额度被设计用于特定的生活服务场景,如餐饮、外卖、到店消费,其核心价值在于对未来消费能力的预支。然而,当个人现金流出现短期缺口时,这种原本受限于特定生态的数字信用,便极易被某些灰色路径诱导,试图从“消费工具”向“提现工具”进行逻辑偏移。这种对信贷边界的试探,反映了用户在消费主义扩张与流动性匮乏之间的焦虑。
所谓“套取”的底层路径,往往依赖于对交易链路的伪造。其核心逻辑是利用美团平台内商家收款与用户支付之间的信息差,通过虚构的交易行为,将原本应流向商家的消费额度,通过第三方中转或不实结算的方式,导向用户个人的银行账户。这类操作通常涉及虚假订单、空单支付等手段,试图在平台的支付流水中制造出一种“货物流转”的假象。这种行为将原本的实物交易或服务交易,异化为纯粹的资金转移过程,其特征在于“资金流、信息流、物流”三流不合一,这种脱离真实消费场景的异常波动,正是风险的核心所在。
面对这种通过虚构场景进行的“套现”行为,美团的动态风控系统早已构建了极其严密的防御矩阵。大数据算法不再仅仅关注单一的支付金额,而是深入到交易的深度特征中。平台通过图计算技术分析资金流向的拓扑结构,能够敏锐地捕捉到异常的关联交易模式。例如,如果某个商户的订单量突然激增,但其背后的物流信息、地理位置变动与订单密度不匹配,或者资金在短时间内频繁在特定账号间进行闭环循环,系统便会触发高风险预警。这种基于AI的异常检测,使得原本隐蔽的套现路径在海量数据的建模下,正变得无所遁形。
追求这种短期流动性的“套利”行为,本质上是一场极其不平等的博弈,其潜在成本往往远超预期的现金收益。首先是用户信用资产的毁灭性打击,一旦被系统判定为违规套现,不仅会导致月付额度被永久封禁,更会直接关联到用户的全平台信用评分,甚至引发金融机构的联合风控。其次,随着平台对结算链路审计的加强,资金在转账过程中的高额手续费损耗,以及账号被封、资金无法提现的风险同样巨大。这种试图打破信用闭环的行为,实际上是在透支未来的金融生态权限,最终往往会陷入“收益微薄却面临信用崩塌”的逻辑陷阱。
相关文章

分期套现二维码:现在在哪里能找到?风险警示与避雷指南
分期乐扫码套现,这一现象近年来逐渐成为金融行业中的一个热点话题。这种行为本质上是利用分期付款平台的二维码进行资金周转的一种非正规操作方式。用户通过第三方渠道获取特定二维码,并在交易时扫描以实现短期融资...
如何快速提升白条购物额度
白条购物额度是近年来逐渐普及的一种银行服务,旨在通过余额转移或提现功能帮助消费者更好地管理资金。这种额度通常基于用户的信用状况,能够为高信用风险的用户提供额外的融资空间。在实际操作中,白条额度的取出往...
美团月付能退款吗
关于“美团月付的钱可以套出来吗”的问题,首先需要明确的是,美团月付是一种预付费模式,用户每月支付一定的费用以获取相应的服务或权益。这种方式主要用于订阅服务、会员福利等方面,旨在为用户提供持续稳定的使用...
白条如何扫码付给个人用户
随着移动支付的普及,越来越多的人选择使用支付宝和微信这两种主流的第三方支付平台进行日常交易。蚂蚁金服旗下的“花呗”与京东金融开发的“白条”作为信用消费工具,在线购物时往往能提供一定的优惠或便利。然而,...
分付额度如何提现详解
分付额度提现,看似简单,实则暗藏门道。许多人以为这只是动动手指的事,殊不知背后牵涉到平台规则、信用评估和资金流向的复杂逻辑。以支付宝为例,用户可以通过绑定银行卡直接提现,但额度并非随意可提,而是受限于...
黄金走势:美联储政策与地缘风险博弈
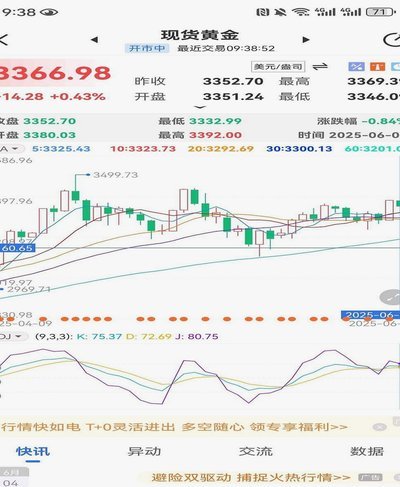
现货黄金目前的波动核心在于美联储货币政策的预期差。随着通胀数据的反复,市场对于降息节奏的博弈进入了白热化阶段。投资者需高度关注实际利率的变动轨迹,而非仅仅盯着利率的绝对值。如果美债收益率在高位维持更久...