花呗变现:风险与信用双刃剑
花呗换现并非简单的资金提取流程,其本质是支付宝信用体系对用户行为的实时响应机制。当用户通过花呗完成消费后,系统会动态评估信用额度的可用性,换现操作实质上将信用透支转化为即时资金。这一过程高度依赖用户的历史交易轨迹和实时行为模型,若换现行为偏离真实消费场景(如无对应消费记录),系统会自动触发风控拦截。因此,理解花呗换现的核心逻辑,关键在于识别信用评估与资金流动的强耦合性——它并非单纯的资金转移,而是支付宝对信用风险的主动管理环节,直接决定用户能否在不破坏信用生态的前提下获取流动性。
用户常见的换现路径中,直接提现和借新还旧存在显著差异。支付宝原生提现要求满足最低消费额和信用评级,且需绑定真实交易记录;而第三方平台“快速换现”服务往往以高手续费和隐私泄露为代价,诱导用户频繁操作。支付宝的风控系统会深度监控换现频率与资金流向,若检测到短期内多次小额提现,系统可能冻结账户或要求额外验证。借新还旧虽能短期缓解资金缺口,但会迅速累积信用负债,导致花呗额度被系统判定为高风险行为,最终引发信用评分下降。这种机制设计凸显了换现行为的双重性:便利性与潜在信用损耗的不可调和矛盾。
频繁进行花呗换现操作,尤其是未匹配真实消费场景的行为,会显著恶化用户的信用健康度。支付宝的信用评分模型将换现活动视为高风险信号,当月换现次数超过阈值(如三次
安全换现的最优实践必须回归支付宝原生生态。优先使用APP内提现功能,确保资金用途与消费记录一致;定期进行小额真实消费以维持信用活跃度;绝对避免第三方中介平台,其常以“高效率”为名实施欺诈。同时,用户应定期自查信用报告,及时调整换现策略。支付宝的信用体系设计初衷是鼓励负责任的消费,而非现金化,因此健康换现需建立在行为透明度和一致性基础上——这既是技术约束,更是用户自我管理能力的体现。
花呗换现的深层价值在于它揭示了数字信用时代的本质:短期资金需求与长期信用健康之间的动态平衡。用户在利用换现功能时,需清醒认知其作为信用杠杆的双刃属性——支付宝通过实时风控确保换现服务于真实消费场景,而非资金投机。最终,可持续的信用管理要求用户主动将换现行为纳入整体消费策略,实现短期便利与长期信用价值的有机统一。在这一过程中,理解机制本身即是最高级的自我保护。
相关文章
花呗降维:市场误解与行业新常态
从宏观金融结构和产品生命周期的角度审视,认为“花呗停用”的讨论本质上源于市场对服务形态和风险控制模型发生了深刻误解。抛开情绪化的传言,当前的服务状态并非物理意义上的终结,而是经历了不可逆转的“业务降维...
羊小咩支付方式有哪些?
羊小咩作为一款广受欢迎的社交和娱乐平台,其支付方式主要集中在移动端支付,这样可以更好地满足用户的日常使用需求。首先,最常见的是支付宝和微信支付。这两种支付方式几乎覆盖了大多数用户的支付习惯,操作简单快...
拍拍贷贷款真的有用吗?
拍拍贷这类金融科技产品本质上是一种高效的、短期周转资金补充手段。从功能视角看,其最大的优势在于流程极简和到账速度快,能够迅速填补用户在突发或临时现金流缺口时的空隙。然而,将这种即时流动性等同于财务规划...
花呗套现风险警示:别踩这些雷!
支付宝花呗的信用支付功能在消费金融领域构建了独特的生态闭环,其设计逻辑本质上是通过消费行为验证用户信用资质。任何试图通过虚假交易套取现金的行为,本质上是在挑战这套信用评估体系的底层逻辑。平台通过大数据...

得物余额如何提现到微信钱包?
关于“得物的余额可以提现到微信吗”这一问题,答案是肯定的。然而,在探讨具体操作之前,我们需要了解一些背景信息。 首先,得物平台内提供的“余额”功能主要用于用户在购买商品时进行支付,同时也支持部分优...
京东白条如何提现步骤全解
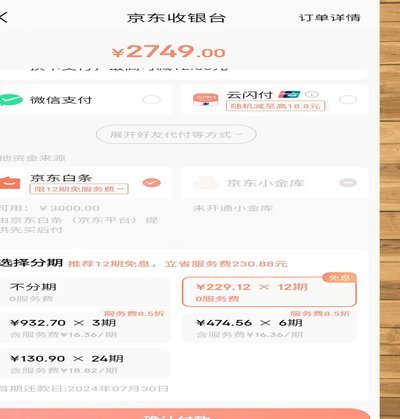
京东白条提现,并非如同银行卡转账般简单直接,其设计更多考量的是风险控制与用户体验的平衡。首先,用户需要确认自身白条账户的额度与信用状况。额度不足显然无法提现,而信用记录不良则可能触发风控限制,导致提现...