微信分期额度使用指南:合理消费不负债
微信分期额度的本质,绝非单纯的购买力延伸,它是一种基于用户消费信誉评级的短期信用透支行为。理解它,核心在于视其为一次精密的资金周转工具,而非简单的支付口。当面临高价值、高周期的刚性支出(例如电子产品更新、教育支出或家具购置)时,分期分摊的效用便彰显出来。从现金流管理角度看,它允许用户在不影响即时资金流出的情况下,将巨额支出摊薄至多个可控的月度还款额度。关键在于,用户必须精准匹配分期的周期长度与自身的实际现金流入节奏,确保每一期款项的支付节点不会与收入周期产生冲突,实现消费需求与财务周期的完美对位。
从实战角度来看,利用分期额度的最佳场景,往往出现在一次性支出门槛极高,但消费本身具有持续价值的领域。这包括例如需要一次性投入学费、购买工业或半导体设备,或者进行家居环境升级的项目。此时,分期额度扮演的不是替代资金的角色,而是时间上的缓冲器。专业的使用者会选择周期足够长、且分期利率结构最优的方案,重点关注哪种支付方式能将支付压力分散到业务回报周期较低的阶段。如果盲目地将分期额度用于日常消费品的采购,其累积的利息和管理成本,很快就会吞噬掉账面上的“便利感”,使原本的支付行为滑向无节制的消费惯性。
然而,过度依赖分期额度进行“凑单”式的消费,是财务规划中最容易埋下的陷阱。许多用户混淆了分期支付的“便利性”与财务的“合理性”。最大的风险在于,如果未能清晰地建立一个总预算的上限,不断的小额分期只会像雪球一样滚雪球,持续提升负债总量,从而形成隐形的债务压力。用户必须将每一次的分期行为都视为一次权衡利弊的决策:当前享受的便利和延期支付的成本(包括手续费和潜在利息)是否大于自身财务结构所能承受的增量负担。定期审视所有分期账单,确保不会出现多笔小额、交叉周期的还款冲突,这是保持财务健康的底线操作。
真正的高阶用法,在于将分期额度与提升个人信用等级(Credit Score)的规划结合起来。持续、按时、高质量地使用和偿还分期款项,不仅能确保当前的购买体验流畅,更是在为建立和优化个人消费信用记录进行长期投资。它相当于构建了一份可量化的“按时付款记录”。如果能掌握最佳的分期组合,利用信用记录来获取更低的年化利率,并将其作为未来获取更高额度、更优惠金融服务的筹码,这才是最具备长远价值的运用路径,远超短期商品的购买价值本身。
综上所述,看待微信分期额度,必须将其拔高到金融产品的高度进行审视。它不是一个“无限的零花钱池”,而是一个高度依赖用户信誉、服务于现金流优化和信用构建的精细化金融工具。其专业的运用模型,是“需求刚性化”与“资金周期错位”的完美结合点。当使用者能够具备理性评估,明确哪些支出是“必需的延期支付”,哪些支出仅仅是“冲动消费的借口”,并能精确测算出每一笔分期带来的真实总成本时,才能真正发挥出其助益,实现财务能力的跨越式提升。
相关文章
鹿优选商城额度回收的争议与机制解析
近年来,随着互联网经济的快速发展,线上购物平台如雨后春笋般涌现,市场竞争日益激烈。在众多电商平台中,鹿优选商城凭借其独特的商业模式和精准的市场定位,迅速占领了一席之地。然而,伴随着业务的扩张,鹿优选商...
鹿优选额度提现全流程解析
鹿优选的额度提现机制本质上是信用额度的变现通道,其核心逻辑在于将预授信额度转化为可支配资金。用户需通过平台指定的提现入口提交申请,系统会基于账户信用评分、历史履约记录等维度进行实时校验。值得注意的是,...
花呗转微信:风控下的变现攻略
在金融技术快速迭代的背景下,将信用支付工具(如花呗)的额度转换为实时现金(如微信余额)本质上构成了一个系统性的“信用结构到现金结构”的跨越。这种直接的现金化需求,在支付平台的风控模型和业务规则体系中,...
拍拍贷多种便捷还款方式解析
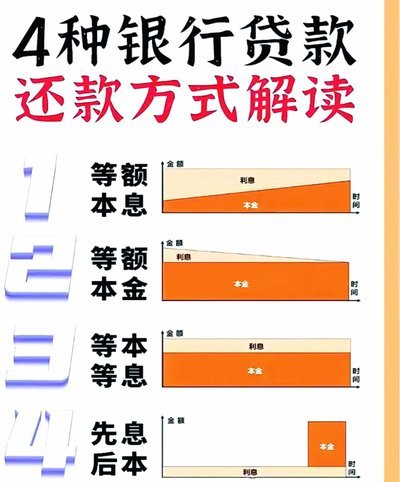
拍拍贷,作为中国领先的在线借贷平台之一,为用户提供了一个便捷的借款与还款渠道。随着移动支付技术的发展和普及,用户可以通过多种方式轻松完成还款操作。首先,通过绑定银行卡或支付宝账户,用户可以设定自动扣款...
携程权益怎么高效利用
将“携程权益”视为购买折扣的凭证,是一种低维度的消费思维。资深旅行规划师会将其视为优化整个行程结构、提升用户体验的关键杠杆点。其核心价值不在于直接减免了多少费用,而在于如何利用这些资源,将一次简单的跨...
羊小咩购物额度安全用法指南
近期,关于“羊小咩购物额度怎么套现秒到安全”的讨论在网络上逐渐升温。首先需要明确的是,“套现”行为往往触及法律法规的边缘,在很多国家和地区是违法的,并且存在极大的金融风险和道德风险。因此,在探讨此类话...