得物现金账户提现难?避坑指南来啦
得物现金账户的本质,并非一个单纯的虚拟钱包,它是一个深度嵌入到平台交易闭环中的资金托管与信用记录载体。理解如何“提现”之前,必须先剖析其架构限制:该账户更多承载的是结算款、代金券抵扣的尾差,以及待兑付的虚拟权益价值,而非可以直接对外部银行系统发起无限制的现金流转指令。因此,用户提及的提现流程,实则是在触发平台内部资金核验机制和与之关联的第三方支付网关对接。核心操作逻辑始终围绕“将站内结算凭证转换为符合国家金融监管要求的法定支付通道”。这一认知偏差是初次操作者常犯的错误,它要求使用者跳脱出账户界面的思维局限,理解资金流动背后的金融清算流程才是关键起点。
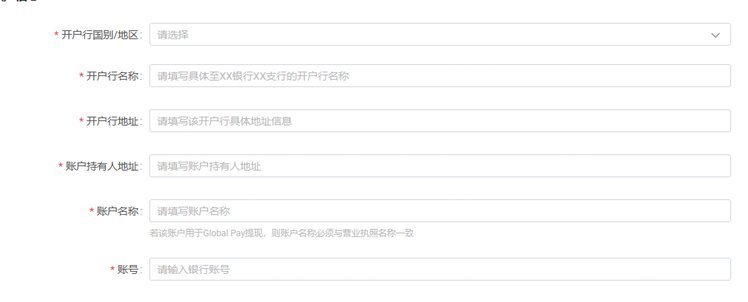
要真正实现得物现金账户价值到外部银行账户的转移,不能仅仅依靠界面上的“提现”按钮触发一次简单的扣款动作。专业视角来看,整个过程必须经历一系列合规性验证和支付渠道确认环节。首先需要满足的是完整的交易结算周期完成,确保资金性质从待结算状态转变为明确的账务凭证。其次,用户账户层面的实名认证、绑定银行卡以及确认该卡是否属于与平台注册信息一致的主体身份,都是强制性的风控前置步骤。提现通道本质上是一项对用户支付能力和合规性的一次交叉验证。如果资金来源混淆或交易记录存在疑点,系统会自动中止流程,提示完善证据链或等待更长的冻结解除期,这本身就是平台的风险控制艺术展现。
我们必须深度关注影响“提现”效率的非功能性约束,尤其是时间窗口和风控阈值的动态变化。用户最容易忽视的瓶颈在于所谓的“回款周期的尾差”。即便是按照官方指引提交了全部资料,实际资金抵达银行账户的时间点,往往受制于支付通道运营商(如第三方聚合支付平台)的处理批次、以及目标银行系统的清算时效性。此外,一旦用户发起提现请求涉及金额较大或频繁操作,系统可能会自动触发更高级别的反欺诈监测机制,这会导致人工复审介入,极大拉长周期。解决思路不是反复尝试提交,而是前置做好最详尽的证据链准备——比如完整的交易截图、商品实物流转凭证等辅助资料,一旦主动提供足够多的合规证明,反而能缩短资金等待时间。
在战略层面上优化提现操作流程,需要用户从“解决问题”心态切换到“最大化价值回收率”的经营视角。如果直接提现遇到了系统性阻碍或时效成本过高,是否可以通过平台允许的、但尚未充分利用的内部金融工具进行间接转移?例如,检查是否存在可以兑换成高流动性电子礼品卡、或作为其他交易支付保证金的前期余额。这些非现金形式的资产在一定程度上绕开了银行账户直连的强风控路径,形成了一种变相的资金沉淀和再利用。了解平台的每一项收入流向背后的底层金融属性——到底是待结算代金券?是确定的商品销售款?还是尚未兑付的服务费?这种专业的底层资产盘点能力,才是真正高效且规避风险的最佳提现策略。
相关文章
微信分期入口怎么找
微信分期服务的引入,旨在为用户带来更为灵活便捷的生活方式。要找到微信中的分期入口,可以通过以下两种途径: 1. **公众号搜索**:进入微信聊天界面,点击右上角的“+”号,选择“公众号”,在搜索栏...
携程"拿去花"30个点优惠值不值?
“携程拿去花”现象,以及围绕其30个点的高价,早已成为共享出行领域持续讨论的焦点。这不仅仅是单纯的价格问题,更反映了市场经济中供需关系、平台运营成本、以及用户价值评估的复杂交互。简单地将其视为“30个...
网贷行业深度洗牌:26个平台的生存法则与重塑逻辑
网贷平台的生态正在经历结构性重塑,26个主要平台的生存状态折射出行业深层矛盾。以消费金融为核心业务的平台,通过场景化运营将借贷嵌入电商、社交等高频场景,形成流量闭环。但这种模式在监管趋严后遭遇瓶颈,部...
花呗转现金需注意的费用问题
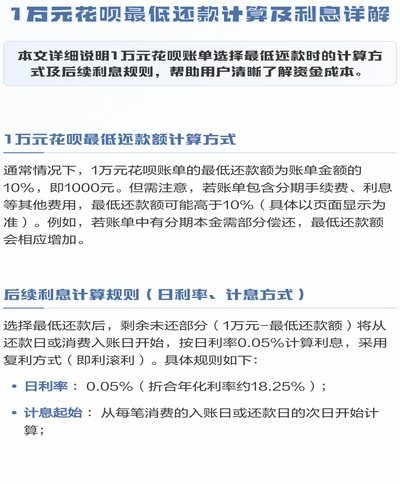
在探讨“花呗换现金要手续费吗”的问题时,首先要明确花呗的本质。花呗是蚂蚁金服推出的一种先消费后付款的信用服务,用户可以通过它在支持花呗支付的商家购物或在线上进行消费,之后可以在一定时间内进行还款,也可...
花呗转微信:风控下的变现攻略
在金融技术快速迭代的背景下,将信用支付工具(如花呗)的额度转换为实时现金(如微信余额)本质上构成了一个系统性的“信用结构到现金结构”的跨越。这种直接的现金化需求,在支付平台的风控模型和业务规则体系中,...
分付额度如何提现详解
分付额度提现,看似简单,实则暗藏门道。许多人以为这只是动动手指的事,殊不知背后牵涉到平台规则、信用评估和资金流向的复杂逻辑。以支付宝为例,用户可以通过绑定银行卡直接提现,但额度并非随意可提,而是受限于...