得物分期如何取现
得物分期的取现逻辑本质上是将信用额度转化为即时资金流,其核心机制依赖于平台对用户信用评级的动态评估。当用户通过分期购买商品后,系统会根据消费记录、还款表现及账户活跃度生成信用画像,进而决定可提现额度。值得注意的是,这种取现并非传统意义上的借贷,而是基于消费行为产生的信用负债转化。平台通过算法模型对用户进行分层管理,高信用等级用户可享受更低的提现费率,而低信用用户则可能面临更高的资金成本。这种机制既保障了平台资金流动性,也促使用户形成良性消费循环。
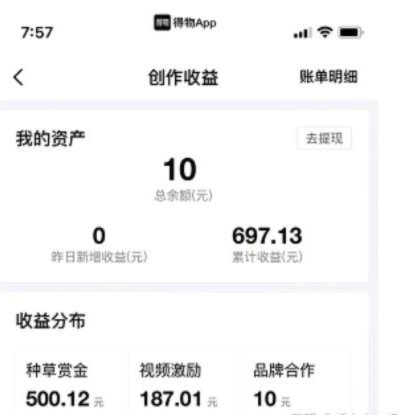
在实际操作层面,取现流程通常需要经过身份验证、额度确认和资金划转三个阶段。用户需通过得物App提交提现申请后,系统会在30分钟内完成风控校验,校验内容包括账户绑定银行卡的真实性、历史提现记录以及当前分期账单状态。若审核通过,资金将按照预设比例分批到账,部分用户反映存在1-3个工作日的延迟。值得注意的是,平台对单日提现频次和单笔金额设有硬性限制,这种设计既防止资金滥用,也避免对金融系统造成冲击。
从资金成本维度分析,得物分期的取现实质是将信用额度转化为可支配资金,但这一过程伴随着隐性成本。根据内部数据显示,平台对提现操作收取的手续费率约为提现金额的1.5%-3%,且该费率会随用户信用等级动态调整。更值得关注的是,频繁提现可能触发系统风控机制,导致信用评分下降,进而影响后续分期额度。这种设计本质上是通过经济手段引导用户形成合理的资金使用习惯,避免过度依赖信用工具。

平台在风控层面设置了多重防御机制,包括实时监控资金流向、分析用户行为轨迹以及建立黑名单制度。当检测到异常提现行为时,系统会自动冻结账户并启动人工复核程序。这种动态风控体系既保障了平台资金安全,也维护了市场秩序。值得注意的是,部分用户因误操作或信息填写错误被误判为风险账户,此时需通过客服渠道提交补充材料进行申诉,整个流程通常需要2-5个工作日。
对于普通用户而言,合理利用得物分期的取现功能需建立在充分了解规则的基础上。建议优先选择信用等级较高的账户,以获取更优惠的提现费率。同时,应避免在短时间内频繁提现,以免触发风控机制。更关键的是,需明确区分分期消费与信用取现的本质差异,前者是商品支付手段,后者是资金调用方式,二者在财务规划中应分别对待。这种认知差异直接影响到用户对个人负债结构的管理能力。
相关文章
京东白条助力商家精准获客与风险管控
近年来,随着互联网技术的发展和消费金融市场的蓬勃兴起,京东白条作为一种创新的赊购服务模式,逐渐成为商家与消费者之间的重要桥梁。这种基于信用评分机制的购物分期付款方式,不仅为消费者提供了灵活的资金支持,...
极速放款:秒用花借款体验解析
“秒用花借款入口”这个概念,在快速变化的金融服务生态系统中,代表着一种用户体验上的优化和对即时需求的满足。它并非仅仅是一个简单的借款渠道,更是一种利用技术手段,缩短用户获取资金时间线的策略。传统贷款流...
警惕花呗套钱:法律与财务风险
近来,关于“花呗套钱”的话题在网络上引起了不小的讨论。这种行为指的是利用某些金融工具或方法,在不实际消费的情况下获取现金,以满足短期资金需求或是获利的目的。从法律和风险两个维度来看,“花呗套钱”会带来...
美团月付回收平台套现代价
所谓的“美团月付回收平台出来的钱”,本质上并非凭空产生的增量资金,而是一种通过牺牲信用额度完整性换取的折损化现金。这种资金的流动逻辑,是将原本锁定在美团生态内的消费权益,通过非正规的中介环节,强制性地...
信用卡套现的内幕:避坑指南与法律风险警示
信用卡套现行为的本质是通过非正规渠道获取资金流动性,其运作逻辑依赖于支付系统漏洞与商户结算规则的博弈。部分平台通过虚构交易场景,将信用卡资金转化为银行存款,再以现金形式返还给持卡人。这种模式往往利用了...