多多钱包提现奖励策略揭秘
**多多钱包提现奖励背后的商业逻辑与用户价值博弈**
移动支付赛道已经卷到了极致,各大平台都在用补贴换取用户粘性。拼多多旗下推出的多多钱包,本质上是在支付宝和微信支付之间杀出一条差异化路径——它不拼功能丰富度,而是聚焦于下沉市场和社交裂变场景。在这种策略下,提现环节就成了最直接的获客触点:当用户准备把手头余额转回银行卡时,平台顺势递上一笔小额奖励。这看似是让利,实则是用最低边际成本撬动新用户注册和老用户的持续使用习惯。
从产品设计角度看,这类奖励机制的设计门槛并不高,但执行精度要求极高。平台需要精准控制单笔奖励的金额区间——太高会侵蚀利润空间,太低则无法形成有效刺激。实际操作中,提现奖励往往与账户活跃度、首次使用时机、甚至所在地区挂钩。这意味着同一笔5元的提现,在不同用户身上可能产生截然不同的体验效果。对于新用户而言,这笔奖励更像是一次"破冰礼";而对于老用户,它更多是维持留存的手段。
真正值得关注的不是奖励本身的面值,而是其背后的行为引导逻辑。当用户在多多钱包完成一笔消费后选择提现,平台此时推送的奖励信号,实际上是在强化一个认知:你的钱在这里是安全的、有回报的。这种心理暗示比单纯的广告触达有效得多。与此同时,部分用户会发现奖励金额与提现总额之间存在比例关系——比如满100减5、满200减8这样的阶梯式结构。这类设计的目的很明确:鼓励大额资金沉淀在平台生态内。
不过,理性评估这笔收益仍然需要一些技巧。不少用户在拿到奖励后容易忽略隐藏的成本项,比如提现到账周期、账户余额是否真的能全额转出等细节问题。建议操作前确认两个核心信息:一是奖励是否需要在特定时间段内领取,二是提现到账后账户余额是否会同步变动。部分案例显示,如果用户未在规定时间内完成首次提现动作,奖励资格可能会被系统自动回收。
从长期运营趋势来看,多多钱包这类补贴策略的生命周期正在缩短。随着平台逐步积累足够多的活跃用户基数,直接发钱的模式必然会向更精细化的运营方向转型——比如将现金奖励置换为积分、优惠券或实物兑换券。这种转变对用户而言意味着单笔收益下降,但使用门槛降低;对平台而言则是利润率的必然修复。因此,如果现阶段你已经在该平台有资金沉淀,适度关注提现窗口期的优惠信息或许是当下最优解。
相关文章
携程"拿去花"30个点优惠值不值?
“携程拿去花”现象,以及围绕其30个点的高价,早已成为共享出行领域持续讨论的焦点。这不仅仅是单纯的价格问题,更反映了市场经济中供需关系、平台运营成本、以及用户价值评估的复杂交互。简单地将其视为“30个...
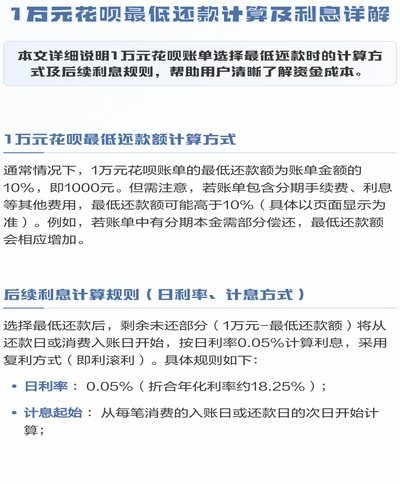
花呗转现金需注意的费用问题
在探讨“花呗换现金要手续费吗”的问题时,首先要明确花呗的本质。花呗是蚂蚁金服推出的一种先消费后付款的信用服务,用户可以通过它在支持花呗支付的商家购物或在线上进行消费,之后可以在一定时间内进行还款,也可...
携程“拿去花”:现金问题如何解决?
面对日益复杂和多元化的旅行支付方式,携程推出的“拿去花”服务无疑为消费者提供了更加灵活的金融解决方案。然而,在享受便利的同时,“拿去花”的现金管理问题却也逐渐成为关注焦点。不少用户在使用过程中遇到困惑...
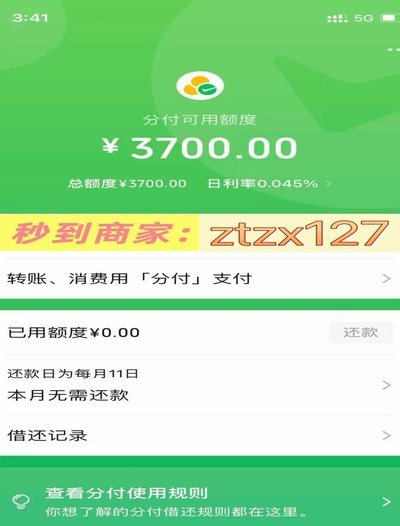
分付额度如何提现详解
分付额度提现,看似简单,实则暗藏门道。许多人以为这只是动动手指的事,殊不知背后牵涉到平台规则、信用评估和资金流向的复杂逻辑。以支付宝为例,用户可以通过绑定银行卡直接提现,但额度并非随意可提,而是受限于...
分付极速提现背后的金融革新与发展
# 分付24小时提现:速度背后的金融逻辑与风险 消费金融的快速发展改变了人们的借贷习惯,“分付24小时提现”服务应运而生。这种即时到账的服务模式,不仅挑战了传统金融服务的时效性标准,更在重塑消费者的...
分期乐额度激活指南
激活分期乐的信用额度是许多用户关心的问题,尤其是在首次使用或信用状况有所变动的情况下。首先,了解分期乐如何评估用户的信用额度至关重要。平台通常会通过分析用户的还款记录、交易行为以及个人资料来决定可用额...