网贷咨询电话:厘清债务,远离风险
网贷问题咨询电话并非简单的号码集合,而是金融监管触角下沉的实体化接口。当借款人在多头借贷中陷入账单循环时,拨打此类热线往往意味着试图切断资金链的恶性传导。官方与合规助贷机构设立的咨询专线,核心功能在于风险隔离与合规指引。它们不承诺一键销债,也不提供资金垫付,而是通过核实平台资质、梳理债务结构、提示合同陷阱,帮助求助者厘清权责边界。在信息不对称的信贷市场,这类电话实质上是防范过度授信与违规催收的第一道防火墙,其价值体现在将分散的维权诉求转化为可追溯的标准化流程。
拨通号码前的准备程度,直接决定咨询效率与后续走向。多数求助者在焦虑状态下容易将个人身份、资产明细甚至催收录音全盘托出,反而为二次风险埋下隐患。有效的沟通应当聚焦三个维度:放款主体是否具备金融牌照、综合成本是否符合司法保护上限、已还金额如何抵扣本金。接触过程中需严格区分地方金融监管通道与第三方债务重组机构的差异。前者提供政策依据与协调机制,后者往往附带高额服务费或隐性协议。保持信息边界意识,才能避免在求助途中遭遇反收割。
热线背后的喧嚣折射出消费信贷渗透率攀升与个体财务韧性不足的结构性矛盾。当借款人将网贷问题咨询电话视为债务解药时,往往忽视了底层商业逻辑:信贷产品的本质是风险定价工具,而非应急救济渠道。频繁拨打求助电话只能暂缓催收节奏,无法消除本金缺口。真正的破局点在于建立现金流测算模型,通过协商展期、利息减免或资产置换完成债务重组。监管与咨询渠道的作用应是提供路径参考,而非替代个人财务决策。将被动接听转化为主动规划,才能跳出以贷养贷的零和博弈。
构建健康的网贷应对机制,需要将此类咨询资源纳入个人财务管理的常规模块。日常维护信用健康档案、定期核对征信报告、记录各平台实际年化利率,比临时拨打求助电话更具长效价值。当债务危机初现苗头时,优先调用已储备的合规资源:银行协商通道、地方金融纠纷调解中心以及法律援助窗口。电话咨询只是战术动作,战略核心始终在于重塑收支结构与控制杠杆比例。唯有将短期应急工具与长期财务纪律结合,才能在信贷周期波动中保持资产负债表的安全边际。
相关文章
抖音月付额度能否提现?真相揭秘
抖音月付额度本质上是平台提供的信用消费工具,其核心逻辑与传统信用卡存在本质差异。该额度由抖音联合支付机构基于用户信用评估生成,主要用于平台内商品和服务的即时支付,其资金流向受平台规则严格管控。从技术架...
花呗借款的快捷方式
近年来,随着金融科技的飞速发展,各种创新金融产品不断涌现。其中,“拿去花套现平台”作为一种新兴金融服务模式,在市场中逐渐崭露头角。这种平台的核心功能在于为用户提供便捷的资金周转解决方案,即通过提供小额...
 ">
">
“分期乐出来信用报告什么意思”这个问题,核心在于理解分期乐本身对个人信用报告的影响机制。简单来说,分期乐,即以分期付款的方式购买商品或服务,这一行为并非直接或单一地对信用报告产生负面影响。相反,它是一...
得物商家取消取现服务方法
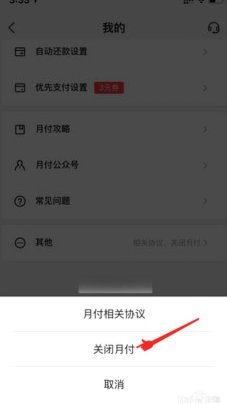
针对“得物取现商家怎么取消”的问题,首先需要明确的是,“得物”是一家知名的二手商品交易平台。对于平台上的商家来说,是否能够取消取现服务取决于多个因素。 一般来说,取消取现服务的流程较为直接且便捷。...

白条额度管理实用技巧
白条的额度管理本质上是消费行为与信用评估的博弈。高频次的消费记录会触发系统对用户消费能力的重新计算,但需注意单笔金额与消费频率的匹配度。当月账单金额突破当前额度的60%时,系统会启动额度校准机制,此时...
花呗逾期了怎么办?还款攻略速来!
面对“花呗”逾期,首先需要明确的是,逾期并非不可逾越的障碍。及时采取措施可以有效避免信用记录受损和不必要的经济损失。对于已经出现逾期的情况,建议从以下几个方面着手解决: 1. **立即还款**:一旦...