[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
近日,不少用户反映“羊小咩”平台不再提供临时额度服务。这一变化背后的原因复杂多样,既反映了市场环境的变化,也体现了金融服务提供商对风险控制和用户体验的双重考量。
从市场环境看,“羊小咩”作为一家互联网金融企业,在行业竞争日益激烈的背景下,需要不断优化自身的业务模式和服务质量以保持竞争优势。临时额度原本是平台吸引用户的一种手段,但随着用户的增长与需求变化,提供更加稳定、长期的服务成为了一种必然选择。
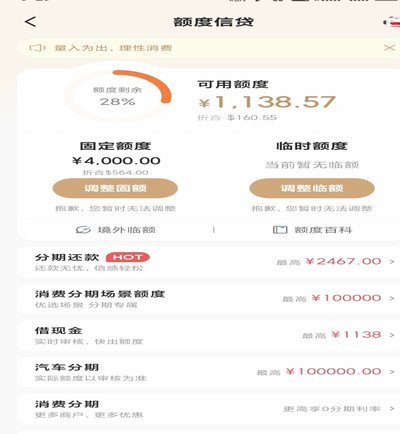
从风险控制角度看,提供临时额度虽然可以快速满足一部分客户的短期资金需求,但也容易导致借款人的负债增加,增加了平台的风险管理压力。因此,“羊小咩”可能重新审视了自身的风控策略,调整了业务模式以降低潜在风险,并优化用户体验。
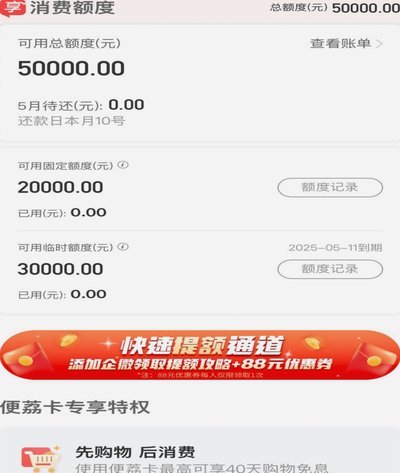
在这一背景下,“羊小咩”可能会转向更加注重长期信贷关系的精细化服务,通过更科学合理的信用评估体系来满足用户多样化的资金需求。对于那些急需临时资金支持的老用户,平台或许会提供其他形式的支持或者优惠措施,以此减少用户流失并保持良好的客户关系。
总之,尽管“羊小咩”不再提供临时额度,但这是市场环境变化及企业自身发展策略调整的结果。未来,我们期待看到更加完善、贴心的金融服务产品和更高质量的服务体验。
相关文章
2021花呗套现攻略与风险解析
花呗“套现”机制,在2021年及之后,已成为一种较为普遍且具有一定复杂性的消费行为模式。理解其运作机制并非单纯关注“如何”,更在于理解其背后的风险控制和监管策略。2021年,花呗推出“套现”功能,允许...
得物App额度申请全攻略:揭秘动态调整机制
得物app的额度申请机制,远比单纯的“申请”来得复杂,它实际上是基于用户行为数据和信用评估的动态调整。得物的核心价值在于其“宝藏”社区的真实交易数据,而额度,正是为了支持用户在“宝藏”中进行更丰富的消...

白条额度管理实用技巧
白条的额度管理本质上是消费行为与信用评估的博弈。高频次的消费记录会触发系统对用户消费能力的重新计算,但需注意单笔金额与消费频率的匹配度。当月账单金额突破当前额度的60%时,系统会启动额度校准机制,此时...
便荔卡套现找谁最安全 取款
任何涉及“套现”或试图绕过官方渠道的取款行为,其本质上都处于金融风控系统的灰色地带,风险系数极高。从金融合规和风险管理的角度审视,这类交易寻找“最安全”的第三方机构,本身就存在一个逻辑悖论:真正的金融...
深度剖析美团月付取现背后:流量与资金的双向博弈
美团月付取现金,其背后的逻辑远不止简单的“返现”概念,它更像是一场精妙的流量与资金双向运作的博弈。从商业角度审视,这一服务并非仅仅为了提升美团的活跃度,更重要的是为了解决用户在特定场景下的支付痛点。用...
微信分付:真的能套路吗?
在移动支付领域,微信分付作为一种新兴的支付方式,引发了广泛的关注和讨论。人们普遍关心的是:是否能够通过某种手段绕过规则,利用微信分付获取额外利益?这个问题不仅涉及技术层面,还涉及到法律和道德层面。...